Beleggen voor beginners betekent dat je geld stopt in financiële producten zoals aandelen, obligaties of fondsen om na verloop van tijd vermogen op te bouwen, en dat je accepteert dat de waarde ervan kan dalen. Dat risico is de prijs voor een rendement waar een spaarrekening niet aan kan tippen. Dat rendement bedroeg over perioden van tientallen jaren gemiddeld ongeveer 7–10% per jaar voor brede aandelenindices zoals de S&P 500 en de MSCI World Index, zonder garantie voor één enkel jaar. Een beginner start meestal met een goedkoop indexfonds of een ETF, gekocht via een gereguleerd platform en elke maand aangevuld.
Sparen houdt geld veilig tot de grens van de depositogarantie, maar geld dat tegen een lage rente staat, verliest elk jaar koopkracht door inflatie. Traden richt zich op koersbewegingen op korte termijn en vraagt andere kennis, andere hulpmiddelen en meer tijd. Bij beleggen houd je producten jaren of decennia vast, en in die jaren krijgt rente op rente de kans om te werken. Een belegging van €1.000 die met 7% per jaar groeit, komt na 30 jaar uit op ongeveer €7.600, omdat de winst van elk jaar zelf ook rendement oplevert.
Een beginner kan een deel van het belegde bedrag verliezen, of het hele bedrag, want dezelfde markten die geld laten groeien, kunnen het ook laten krimpen. In de financiële crisis van 2008 daalde de S&P 500 van piek tot dal met ongeveer 57%. De risico's die een beginner het eerst tegenkomt, zijn marktrisico, liquiditeitsrisico en concentratierisico. Een beginner regelt drie voorwaarden voordat de eerste euro erin gaat: een noodfonds voor 3–6 maanden aan uitgaven, een hoogrentende schuld die onder controle is en een beleggingshorizon van minstens vijf jaar.
Zijn de voorwaarden geregeld, dan kiest een beginner wat hij koopt. Passief beleggen volgt een marktindex in plaats van individuele aandelen te kiezen, en het is de standaardkeuze voor een beginner omdat over perioden van 15 jaar ongeveer 85–90% van de actief beheerde large-cap-fondsen hun benchmark niet verslaat. De zes belangrijkste soorten beleggingen zijn aandelen, obligaties, ETF's, beleggingsfondsen, indexfondsen en robo-advisors, en cryptovaluta blijven een speculatief product buiten die zes. Het indexfonds past bij een eerste belegging omdat het in één aankoop honderden of duizenden bedrijven bevat. De kosten tellen toch mee, want transactiekosten, de lopende kosten (TER), de bid-ask spread en bewaarkosten werken decennialang tegen je rendement in.
Beginnen gaat in zes stappen: een doel bepalen, de voorwaarden bevestigen, een gereguleerd platform kiezen, een rekening openen, de eerste inleg doen en regelmatige stortingen automatiseren. Het bedrag is een kleinere drempel dan de meeste beginners denken, want veel platforms accepteren €1 en met €50 per maand bouw je al een gespreide positie op. Beginners gaan het vaakst de mist in door de markt te timen, in paniek te verkopen bij een daling, te beleggen zonder noodfonds, hun kapitaal in één product te stoppen en kosten te negeren. Een indexfonds beschermt tegen concentratie, want het zorgt automatisch voor spreiding.
Een beleggingsplan verbindt de stappen via vijf onderdelen: een financieel doel, een beleggingshorizon, een eerlijke inschatting van je risicobereidheid, een asset allocation en een schema voor controle. Het plan draait op twee strategieën die weinig beslissingen vragen: passief indexbeleggen en periodiek beleggen, waarbij je op vaste momenten een vast bedrag inlegt. Het geld blijft minstens vijf jaar belegd, omdat kortere periodes beleggers blootstellen aan een veel breder scala aan uitkomsten. Het staat op een beleggingsrekening bij een gereguleerde broker of een gereguleerd platform, en een beginner kiest het platform eerst op regulering, daarna op producten, kosten, minimale storting en gebruiksgemak.
Wat is je belangrijkste doel bij het lezen van deze gids?
Kies er één en zie hoe jouw antwoord zich verhoudt tot dat van andere lezers.
Wat is de definitie van beleggen?
Beleggen is het investeren van geld in financiële producten, zoals aandelen, obligaties of fondsen, in de verwachting rendement te maken en na verloop van tijd vermogen op te bouwen. Anders dan bij uitgeven of sparen accepteer je bij beleggen de mogelijkheid van verlies in ruil voor de kans om het oorspronkelijke kapitaal te laten groeien.
Het onderscheid is belangrijk, want het bepaalt de verhouding tussen risico en rendement achter elke beleggingsbeslissing. Als je belegt, krijg je marktblootstelling. De waarde van je beleggingen beweegt mee met de markten waaraan ze gekoppeld zijn. Die blootstelling schept de kans op groei, maar maakt ook verlies mogelijk. Kapitaal in financiële producten stoppen is een bewuste keuze voor een rendement dat sparen alleen niet kan leveren.
Beleggen verschilt van sparen vooral in risico en rendement. Geld op een gereguleerde spaarrekening loopt geen marktrisico en is meestal gedekt door de depositogarantie tot een vastgestelde grens, terwijl belegd geld aan koersschommelingen blootstaat en onder het oorspronkelijke bedrag kan zakken.
Een spaarrekening beschermt je kapitaal in nominale termen. In Nederland dekt het depositogarantiestelsel van De Nederlandsche Bank (DNB) tot €100.000 per spaarder per bank, de grens die de Europese richtlijn depositogarantiestelsels (DGSD) in elke lidstaat vastlegt. Het nadeel is dat de rente op spaarrekeningen meestal laag is en in veel periodes onder de inflatie ligt. Het geld is dan in absolute zin veilig, maar verliest na verloop van tijd koopkracht. Zo koop je over tien jaar met €10.000 minder dan nu, tenzij het geld minstens even hard groeit als de inflatie.
Beleggen keert de afweging van de spaarrekening om. Voor producten die aan de markt blootstaan bestaat geen depositogarantie, en de waarde van je beleggingen kan dalen. Maar het mogelijke rendement over langere perioden is aanzienlijk hoger, en daarom bestaat beleggen als apart financieel instrument. Voor een beginner is de nuttige vraag welk geld bij sparen hoort en welk geld bij beleggen. Geld voor de korte termijn en noodreserves horen op spaarrekeningen en andere rekeningen die het kapitaal beschermen. Geld dat je de komende vijf jaar of langer niet nodig hebt, is geld waarvoor beleggen passend wordt.
Beleggen verschilt van traden in beleggingshorizon en bedoeling. Beleggers houden producten jaren of decennia vast om geleidelijk vermogen op te bouwen, terwijl traders vaak kopen en verkopen, soms binnen één dag, om te verdienen aan koersbewegingen op korte termijn.
Beleggen op lange termijn en actief traden vragen andere kennis, andere hulpmiddelen en een andere tijdsinvestering. Een koop-en-vasthoudbelegger die één gespreid indexfonds koopt en maandelijks bijstort, hoeft de markt niet in de gaten te houden buiten een controle per kwartaal. Een trader die dagelijks losse posities koopt en verkoopt, heeft realtime data nodig, kennis van technische analyse en het vermogen om risico met hefboom te beheersen. De twee activiteiten delen hetzelfde financiële stelsel, maar lopen in bijna elk praktisch opzicht uiteen. Zo verschilt beleggen van traden op punten die bepalen welke vaardigheden, kosten en risicoprofielen voor elk van beide gelden.
Waarom zou je moeten beginnen met beleggen?
Mensen zouden moeten beginnen met beleggen, omdat spaarrekeningen alleen de inflatie na verloop van tijd niet bijbenen. Geld dat tegen een lage rente staat, verliest elk jaar koopkracht, terwijl belegd kapitaal de kans heeft om te groeien en over decennia aan te wassen met rente op rente. Brede aandelenindices zoals de S&P 500 en de MSCI World Index hebben in het verleden over perioden van tientallen jaren een gemiddeld jaarlijks rendement van ongeveer 7–10% behaald, een percentage dat spaarrekeningen zelden hebben gehaald.
Als de inflatie op 2–3% per jaar ligt en je spaargeld 1% opbrengt, verlies je elk jaar dat je wacht terrein in reële termen. Over 20 of 30 jaar wordt dat gat enorm. Geld beschermen tegen verlies is niet genoeg om op lange termijn vermogen op te bouwen. Voor vermogen op lange termijn moet geld aan het werk zijn en sneller groeien dan de kosten van levensonderhoud.
Het jaarlijkse cijfer van 7–10% voor het historische rendement op aandelen heeft betrekking op brede, gespreide marktindices, gemeten over perioden van 20 jaar of langer. Het is geen garantie, en afzonderlijke jaren kunnen negatief uitvallen. Maar het patroon op de lange termijn is de reden dat beleggen, en niet sparen alleen, het standaardadvies is om na verloop van tijd vermogen op te bouwen. Hoe eerder je begint, hoe meer jaren rente op rente heeft om te werken, en hoe minder je in totaal hoeft in te leggen om hetzelfde resultaat te halen.

Filippo Ucchino
Medeoprichter en CEO van InvestinGoal - Introducing Broker
Wat is je belangrijkste reden om te willen beleggen?
Kies er één en zie hoe jouw antwoord zich verhoudt tot dat van andere lezers.
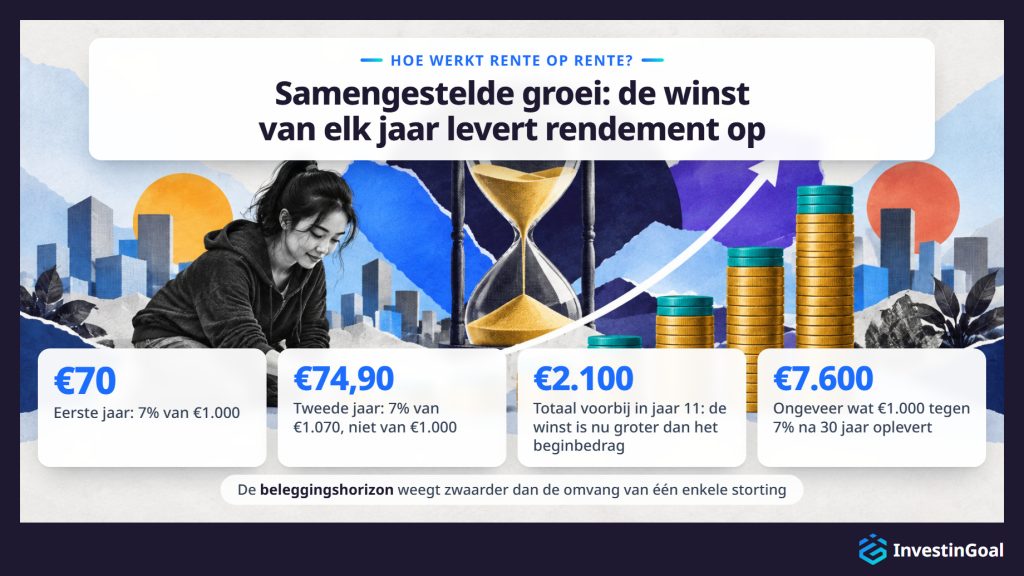
Rente op rente werkt doordat rendement wordt herbelegd, zodat elke volgende periode winst oplevert, niet alleen over het oorspronkelijke bedrag, maar over alle eerder opgebouwde groei. Bij beleggen in aandelen heet het mechanisme preciezer samengestelde groei of samengesteld rendement, omdat het groeipercentage van jaar tot jaar verschilt en niet vastligt zoals bij een spaarrekening, maar het principe is hetzelfde. Een belegging van €1.000 die met 7% per jaar groeit, groeit niet gewoon elk jaar met €70. Ze komt na 30 jaar uit op ongeveer €7.600, omdat de winst van elk jaar bij het beginbedrag wordt opgeteld en in de volgende periode zelf rendement oplevert.
De uitsplitsing per jaar laat zien hoe rente op rente werkt. In het eerste jaar levert 7% van €1.000 een winst op van €70. In het tweede jaar geldt die 7% over €1.070, niet over €1.000, en dat levert €74,90 op. Het verschil lijkt in het begin klein, maar de versnelling is exponentieel. In jaar 11 is de opgetelde winst groter dan het oorspronkelijke bedrag en is het totaal voorbij €2.100 gegaan. In jaar 30 is het totaal meer dan zeven keer zo groot als je inleg, ook al heb je na de eerste storting niets meer toegevoegd.
De beleggingshorizon weegt zwaarder dan de omvang van één enkele storting. Vijf jaar eerder beginnen met een bescheiden bedrag levert een hoger eindbedrag op dan later beginnen met een groter bedrag, omdat het vroege geld meer rondes van samengestelde groei voor zich heeft. Dit is de meest concrete reden om te beginnen met beleggen zodra de drie voorwaarden geregeld zijn, en daarom is tijd de krachtigste variabele die een beginner zelf in de hand heeft.
Wat zijn de belangrijkste risico's van beleggen voor beginners?
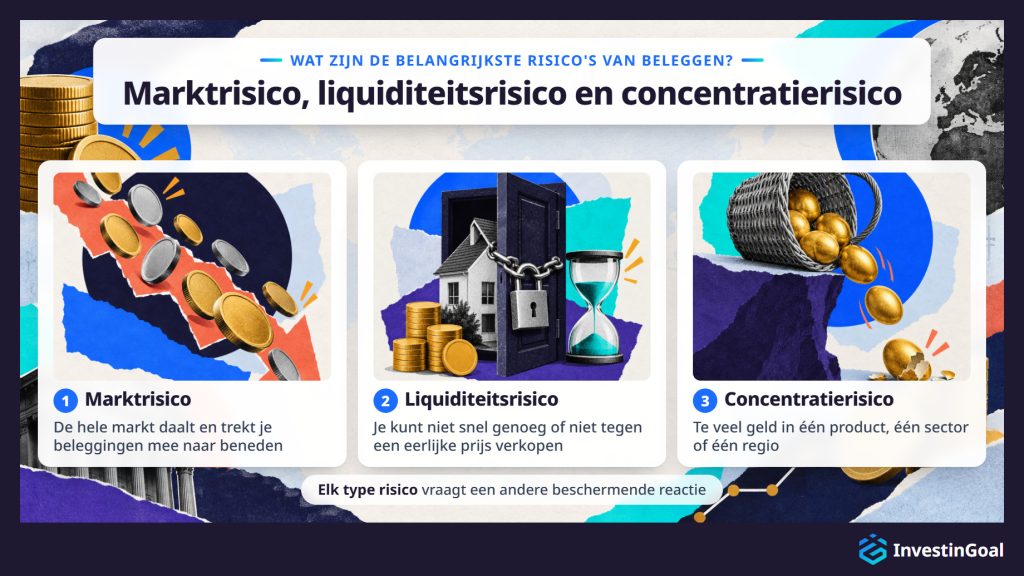
Beginners lopen verschillende soorten beleggingsrisico's, waarvan marktrisico, liquiditeitsrisico en concentratierisico de belangrijkste zijn. Elk type vraagt een andere beschermende reactie, dus een beginner moet alle drie begrijpen voordat hij kapitaal inzet.
Marktrisico is de kans dat de hele markt in waarde daalt en je beleggingen meetrekt, ongeacht hun eigen kwaliteit. Dit is de meest zichtbare vorm van volatiliteit, en beginners krijgen er het eerst mee te maken. Een belegger kan marktrisico niet uitschakelen, alleen beheersen door spreiding en tijd.
Liquiditeitsrisico is de kans dat je een product niet snel genoeg of niet tegen een eerlijke prijs kunt verkopen als dat nodig is. De liquiditeit is hoog bij de meeste beursgenoteerde aandelen en ETF's en kan laag zijn bij andere producten, zoals bepaalde obligaties, vastgoedbeleggingen of nichefondsen.
Concentratierisico is de kans dat te veel van je geld in één product, één sector of één regio zit. Als die ene positie daalt, is het effect op je totale portefeuille onevenredig groot. Spreiding is het directe tegenmiddel.
Marktrisico, liquiditeitsrisico en concentratierisico bepalen of de eerste ervaring van een beginner met beleggen eindigt in vermijdbaar kapitaalverlies of in een duurzame positie op lange termijn. Standaarddeviatie en Value at Risk gaan een stap verder in de risico's van beleggen, omdat ze meten hoeveel volatiliteit een portefeuille met zich meedraagt.
Ja, je kunt geld verliezen met beleggen, tot en met het hele bedrag dat je hebt ingelegd. Voor beleggingen die aan de markt blootstaan bestaat geen garantie op een positief rendement, en zowel het belegde kapitaal als de opgebouwde winst kan in waarde dalen, vooral bij een korte houdperiode of als het geld in één positie is geconcentreerd.
Kapitaalverlies hoort bij beleggen op de markt. Tijdens de wereldwijde financiële crisis van 2008 daalde de S&P 500 van piek tot dal met ongeveer 57%, terwijl Europese indices zoals de EURO STOXX 50 vergelijkbaar sterk daalden. In de coronacrash van 2020 zakten de markten wereldwijd in enkele weken met meer dan 30%, voordat ze zich herstelden. Individuele aandelen kunnen op elk moment het grootste deel van hun waarde verliezen, of alles.
Beide keren herstelden de markten. De S&P 500 had ongeveer vier jaar nodig om van het dieptepunt van 2009 terug te klimmen naar de piek van 2007, en ongeveer vijf maanden vanaf het dieptepunt van maart 2020. Beleggen blijft op termijn toch zinvol, omdat gespreide portefeuilles die lang werden aangehouden zich historisch van dalingen hebben hersteld en verder zijn gegroeid. Dat statistische patroon beschermt een individuele belegger niet die tijdens een daling moet verkopen.
Belegd geld heeft geen depositogarantie. Staat je inleg op het spel, dan kan het bedrag waarmee je begon krimpen. Dat is fundamenteel anders dan bij een spaarrekening, en het is de reden om de voorwaarden, de spreiding en de beleggingshorizon te regelen voordat je begint.
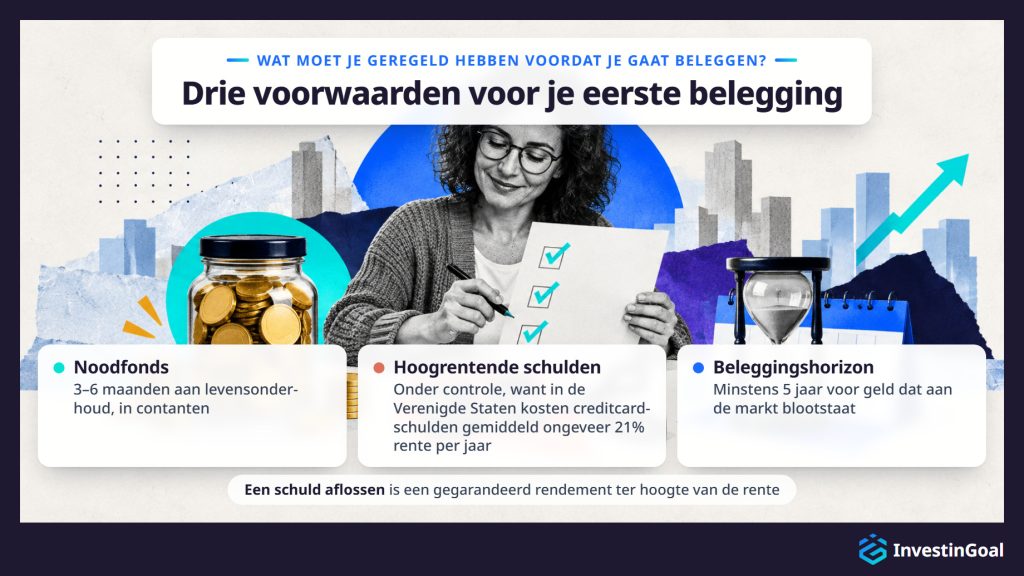
Voordat je gaat beleggen, moet je drie voorwaarden geregeld hebben: een noodfonds in contanten voor 3–6 maanden aan levensonderhoud, het aflossen of onder controle brengen van hoogrentende schulden (waarvan de kosten meestal hoger zijn dan realistische beleggingsrendementen) en een vastgestelde beleggingshorizon van minstens 5 jaar voor geld dat in producten komt die aan de markt blootstaan.
Het noodfonds is een buffer in contanten waardoor je nooit beleggingen met verlies hoeft te verkopen om een onverwachte uitgave te betalen. Zonder noodfonds dwingt een baanverlies, een medische rekening of een grote reparatie je tot een verkoop die verliezen vastlegt. De drempel van 3–6 maanden is een algemeen aanvaarde richtlijn, omdat die de gemiddelde tijd dekt die nodig is om nieuw werk te vinden of een grote onverwachte kostenpost te boven te komen.
In sommige landen, zoals de Verenigde Staten, kosten creditcardschulden gemiddeld ongeveer 21% rente per jaar, volgens de Federal Reserve. Geen enkele realistische beleggingsstrategie levert op betrouwbare wijze meer op dan die kosten. Zo'n schuld aflossen is in feite een gegarandeerd rendement ter hoogte van de rente die je kwijtraakt. Een hypotheek en andere schulden met een lagere rente hoeven niet per se eerst afgelost te worden, maar hetzelfde principe geldt. De schuld gaat voor zodra de kosten ervan hoger zijn dan het verwachte rendement op de belegging.
De minimale beleggingshorizon van vijf jaar is de derde voorwaarde. Geld dat je binnen één tot vier jaar nodig kunt hebben, hoort niet in producten die aan de markt blootstaan, omdat schommelingen op korte termijn kunnen betekenen dat je met verlies verkoopt. Alleen geld dat je echt vijf jaar of langer kunt laten staan, hoort op een beleggingsrekening.
Wat is het verschil tussen actief en passief beleggen?
Actief beleggen verschilt van passief beleggen in de manier waarop een belegger zijn portefeuille kiest en waarop de kosten oplopen. Bij actief beleggen kies je individuele effecten of probeer je de markt te timen, met als doel een rendement boven een benchmark, terwijl passief beleggen een marktindex volgt en het gemiddelde marktrendement accepteert in ruil voor lagere kosten en minder beheerinspanning.
In de praktijk betekent actief beleggen dat je zelf individuele aandelen kiest of een fondsbeheerder betaalt om dat te doen. Het doel is de markt te verslaan, maar die inspanning kost hogere beheerkosten, onderzoekstijd en transactiekosten, en die kosten werken tegen je door zoals rendement voor je doorwerkt. Over lange perioden hebben de meeste actief beheerde fondsen na aftrek van kosten slechter gepresteerd dan hun benchmarkindex. De SPIVA Scorecard, die S&P Global publiceert voor de Amerikaanse, Europese en Britse markt, laat steeds zien dat over perioden van 15 jaar ongeveer 85–90% van de actief beheerde large-cap-fondsen hun benchmark niet verslaat.
Passief beleggen accepteert het rendement van de markt als uitgangspunt. In plaats van winnaars te zoeken, koopt een passieve belegger een fonds dat dezelfde producten bevat als een brede marktindex, in dezelfde verhoudingen. De belegger neemt weinig beslissingen, de kosten zijn laag en het rendement volgt het totale marktrendement op de voet. Voor een beginner is passief beleggen het standaard beginpunt, omdat het discipline vraagt en geen expertise, en automatisch brede spreiding levert. Wat de passieve aanpak tot de praktische standaard maakt, is het verschil tussen actief en passief beleggen in kosten en resultaten op de lange termijn.
Uit welke beleggingen kunnen beginners kiezen?
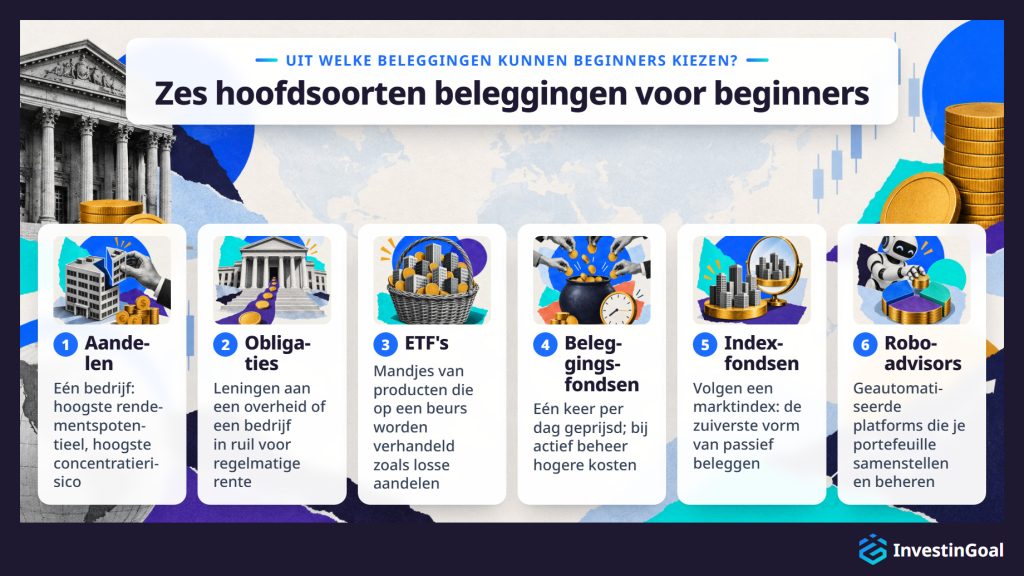
Beginners kunnen kiezen uit zes hoofdsoorten beleggingen, elk met een eigen risicoprofiel, instapniveau en beheerbehoefte: aandelen, obligaties, ETF's, beleggingsfondsen, indexfondsen en robo-advisors. Naast deze zes is cryptovaluta een extra mogelijkheid met een aanzienlijk hoger risicoprofiel, en het is geen gebruikelijk beginpunt voor absolute beginners.
- Aandelen vertegenwoordigen eigendom van één bedrijf. Als het bedrijf in waarde groeit, stijgt de koers meestal. Heeft het bedrijf het moeilijk, dan daalt de koers. Aandelen bieden het hoogste rendementspotentieel per product, maar ook het hoogste concentratierisico als je maar één of een paar posities hebt.
- Obligaties zijn leningen die je verstrekt aan een overheid of een bedrijf in ruil voor regelmatige rentebetalingen en de terugbetaling van je kapitaal op de einddatum. Ze zijn over het algemeen minder volatiel dan aandelen, maar leveren op lange termijn een lager rendement.
- ETF's (exchange-traded funds) zijn mandjes van producten die op een beurs worden verhandeld zoals losse aandelen. Eén ETF kan honderden of duizenden aandelen of obligaties bevatten en levert zo direct spreiding tegen lage kosten.
- Beleggingsfondsen werken volgens een vergelijkbaar principe, maar worden één keer per dag geprijsd en kunnen actief worden beheerd, wat meestal hogere kosten betekent.
- Indexfondsen volgen een bepaalde marktindex, of het nu ETF's of beleggingsfondsen zijn, en zijn de zuiverste vorm van passief beleggen.
- Robo-advisors zijn geautomatiseerde platforms die namens jou een gespreide portefeuille samenstellen en beheren op basis van je risicobereidheid en je doelen. Diensten zoals SemmieWealth in Nederland rekenen een kleine beheervergoeding, maar nemen je het kiezen van individuele fondsen uit handen.
Cryptovaluta vallen buiten deze categorieën. Ze zijn zeer volatiel, in de EU pas gereguleerd sinds de MiCA-regels van december 2024, en missen de historische rendementsgegevens die beleggen in aandelen op lange termijn onderbouwen. Een beginner behandelt ze het best als een speculatief product en niet als een kernonderdeel van zijn beleggingen. Elke beleggingscategorie reageert anders op marktomstandigheden, heeft een andere kostenstructuur en past bij een ander risicoprofiel, dus het loont om het hele scala aan soorten beleggingen te kennen voordat je kapitaal in één ervan steekt.
Voor een absolute beginner is de beste eerste belegging meestal een gespreid, goedkoop indexfonds of een ETF, omdat het direct blootstelling geeft aan een breed mandje van producten, geen aandelenkeuze vraagt en de kosten laag houdt. De juiste keuze hangt per persoon af van drie criteria: de kosten (uitgedrukt als de lopende kosten van het fonds, de TER), de breedte van de spreiding en het vermogen van de belegger om een korte prijsdaling uit te zitten zonder te verkopen.
Een wereldwijd indexfonds of een ETF die een brede marktindex volgt, geeft een beginner met één aankoop blootstelling aan honderden of duizenden bedrijven. In Europa zijn veelgebruikte voorbeelden de Vanguard FTSE All-World UCITS ETF (VWCE) met een TER van 0,14% en de iShares Core MSCI World UCITS ETF met 0,20%. In de Verenigde Staten rekent de Vanguard Total Stock Market ETF (VTI) slechts 0,03%. De TER van zulke fondsen ligt meestal tussen 0,03% en 0,25% per jaar, wat betekent dat de kosten van het aanhouden verwaarloosbaar zijn naast de groei op lange termijn waartoe ze toegang geven.
De drie criteria zijn eenvoudig. Ten eerste moet het fonds goedkoop zijn, omdat elke fractie van een procent aan kosten decennialang tegen je rendement in werkt. Ten tweede moet het breed gespreid zijn, omdat een fonds dat de hele markt bevat van nature veiliger is dan een fonds dat op één sector of één land is geconcentreerd. Ten derde, en dat is het belangrijkst, moet de beginner bereid zijn de positie vast te houden tijdens periodes van daling. Bij een goede eerste belegging is het grootste risico dat de belegger haar met verlies verkoopt tijdens een tijdelijke neergang.
Wat houdt je op dit moment het meest tegen om te beleggen?
Kies er één en zie hoe jouw antwoord zich verhoudt tot dat van andere lezers.
Welke kosten betaal je als je belegt?
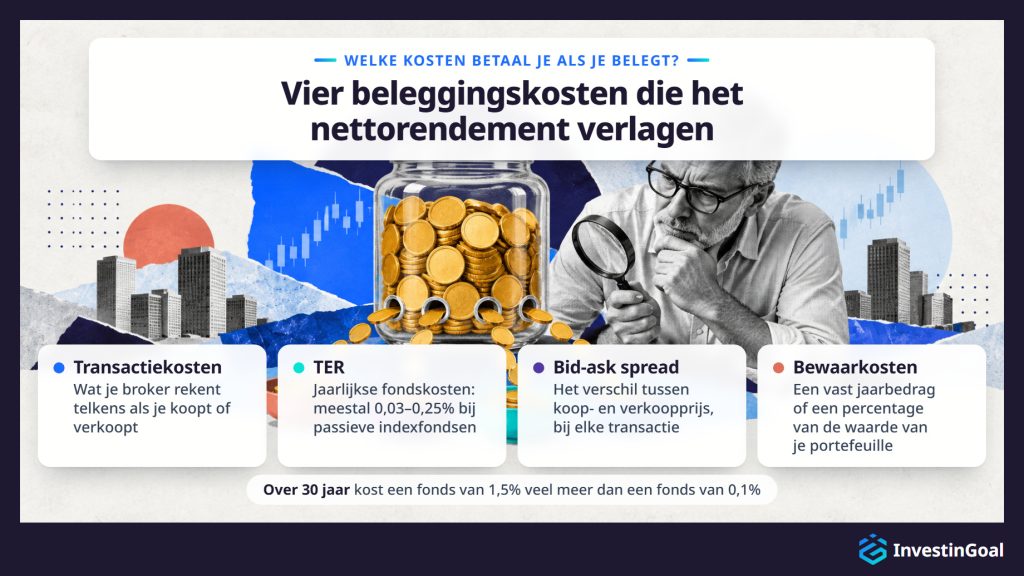
Beleggen brengt verschillende lagen kosten met zich mee die het nettorendement direct verlagen: transactiekosten van de broker, beheerkosten van fondsen uitgedrukt als de lopende kosten (TER), de bid-ask spread bij elke transactie en jaarlijkse bewaarkosten van het platform. De meeste beginners onderschatten alle vier.
- Transactiekosten rekent je broker telkens als je een product koopt of verkoopt. Veel platforms hebben die voor standaardtransacties verlaagd of afgeschaft, maar ze bestaan nog op sommige platforms en voor bepaalde producten.
- De TER is het jaarlijkse percentage dat een fonds rekent voor het beheer van zijn vermogen. Bij een passief indexfonds ligt dat meestal op 0,03–0,25%. Bij een actief beheerd fonds kan het 0,5–1,5% of meer zijn. Het verschil lijkt in één jaar klein, maar over decennia loopt het sterk op.
- De bid-ask spread is het kleine verschil tussen de prijs waarvoor je een product kunt kopen en de prijs waarvoor je het kunt verkopen. Het is een transactiekost die bij elke transactie bestaat en groter is bij producten die minder liquide zijn.
- Bewaarkosten rekenen sommige platforms voor het aanhouden van je beleggingen. Het kan een vast jaarbedrag zijn of een percentage van de waarde van je portefeuille.
Kosten werken tegen je door met dezelfde wiskundige kracht waarmee rendement voor je doorwerkt. Een fonds dat 1,5% per jaar rekent, slokt over 30 jaar een veel groter deel van je totale vermogen op dan een fonds dat 0,1% rekent. Het verschil in eindwaarde van de portefeuille tussen een duur en een goedkoop fonds kan tienduizenden euro's bedragen, ook als beide hetzelfde bruto rendement halen. Zelfs een kostenverschil van 1% per jaar loopt op over een horizon van 20–30 jaar, dus het loont om de kosten van beleggen te controleren voordat je een product kiest.
Hoe begin je als beginner met beleggen?
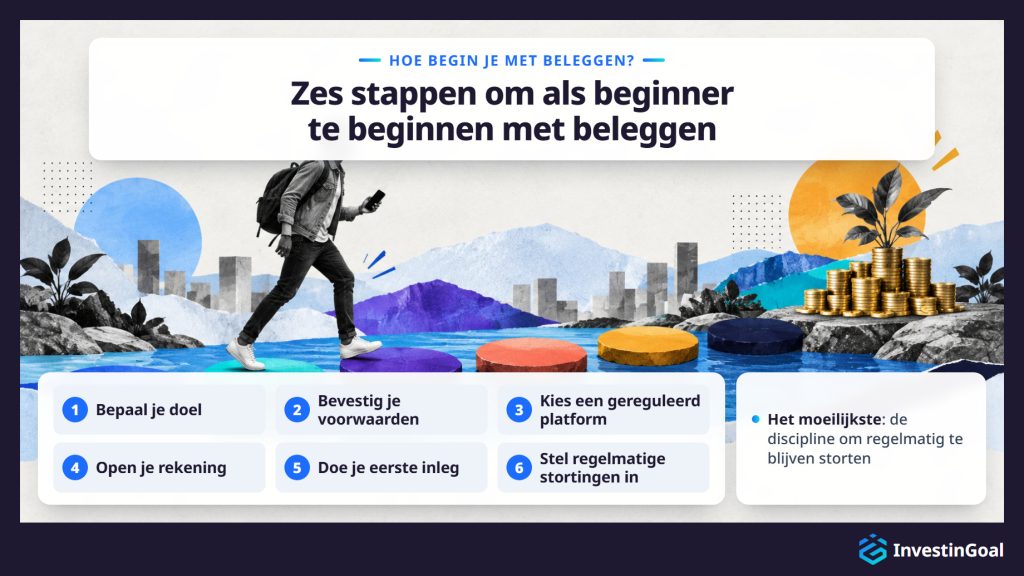
Om als beginner te starten met beleggen is de eerste stap een duidelijk financieel doel te bepalen en te bevestigen dat de drie voorwaarden geregeld zijn: een noodfonds, een beheersbare schuldenpositie en een beleggingshorizon van minstens 5 jaar. Daarna ga je door met het kiezen van een gereguleerd platform, het openen van een rekening, het kiezen van een eerste belegging die past bij je risicobereidheid en het opzetten van een schema voor regelmatige stortingen.
- Bepaal je doel. Beleg je voor je pensioen over 25 jaar, voor een aanbetaling op een huis over 7 jaar of in het algemeen om op lange termijn vermogen op te bouwen? Het doel bepaalt de beleggingshorizon, en die bepaalt het passende risiconiveau.
- Bevestig je voorwaarden. Je hebt 3–6 maanden aan uitgaven in contanten nodig, geen oncontroleerbare hoogrentende schuld en het vertrouwen dat je het geld dat je wilt beleggen minstens vijf jaar niet nodig hebt.
- Kies een gereguleerd platform. Kies een broker of beleggingsplatform met een vergunning van een erkende financiële toezichthouder in jouw land of in een ander EU-land. Het platform moet de beleggingsproducten bieden die je nodig hebt (minimaal goedkope indexfondsen of ETF's), transparante kosten rekenen en een werkende, bruikbare interface hebben.
- Open je rekening. Dit is meestal een online proces dat 10–30 minuten duurt en waarbij je identiteit wordt gecontroleerd. Je hebt een door de overheid uitgegeven identiteitsbewijs en een bewijs van je adres nodig.
- Doe je eerste inleg. Voor de meeste beginners betekent dit het kopen van een gespreid, goedkoop indexfonds of een ETF. Begin met een bedrag waar je je prettig bij voelt, ook als het klein is.
- Stel regelmatige stortingen in. Automatiseer een maandelijkse overboeking naar je beleggingsrekening en een terugkerende aankoop van het fonds dat je hebt gekozen. Zo ontbreekt de verleiding om de markt te timen en bouw je je positie na verloop van tijd gestaag op.
Het proces is eenvoudiger dan de meeste beginners verwachten. Het moeilijkste is de discipline om regelmatig te blijven storten en de neiging te weerstaan om te reageren op koersbewegingen op korte termijn. De precieze stappen verschillen per land, omdat de wettelijke eisen, de beschikbare platforms en de belastingen per rechtsgebied anders zijn. Die verschillen bepalen elke fase van hoe je begint met beleggen, van de keuze van het platform tot de belasting op winst.
Veel gereguleerde platforms laten beleggers al beginnen met €1 via programma's voor fractionele aandelen, en een vaste storting van €50 per maand is genoeg om een gespreide positie in indexfondsen of ETF's op te bouwen. In de praktijk hebben platforms de kapitaaldrempel bijna helemaal weggenomen. Trade Republic start vanaf €1 en biedt geautomatiseerde spaarplannen, en Interactive Brokers kent geen minimale storting. Het minimale beleggingsbedrag doet veel minder ter zake dan de discipline om consequent te beginnen. De minimumbedragen verschillen per platform, maar de drempel is lager dan de meeste beginners denken.
Het misverstand dat je voor beleggen vooraf duizenden euro's nodig hebt, is een van de meest voorkomende redenen om uit te stellen. In de praktijk kost één aandeel van een wereldwijde index-ETF vaak tussen €5 en €100, en fractionele aandelen halen zelfs die beperking weg. Regelmatige stortingen na verloop van tijd tellen zwaarder dan de omvang van de eerste storting. Iemand die 30 jaar lang €50 per maand inlegt, bouwt bij een jaarlijks rendement van 7% aanzienlijk meer op dan iemand die vijf jaar wacht en dan €5.000 in één keer inlegt.
Rente op rente beloont de tijd op de markt meer dan de omvang van één enkele transactie. Ook het platform bepaalt mee het geld dat je nodig hebt om te beginnen met beleggen, want minimale stortingen en kosten verschillen van platform tot platform.
De meest gemaakte beleggingsfouten van beginners zijn: proberen de markt te timen, bij korte prijsdalingen in paniek verkopen, beleggen voordat een noodfonds er is, al het kapitaal in één product of één sector stoppen (concentratierisico) en kosten negeren bij het kiezen van een platform of fonds.
Markttiming is het geloof dat je kunt voorspellen wanneer de koersen stijgen of dalen en daarop kunt kopen of verkopen. Markttiming mislukt zelfs bij professionele fondsbeheerders, zoals decennia aan onderzoek laten zien. Bij een beginner leidt de poging meestal tot kopen nadat de koersen al zijn gestegen en verkopen nadat ze al zijn gedaald, het tegenovergestelde van wat rendement oplevert.
Paniekverkoop is de gedragsmatige neef van markttiming. Als de markten 10–20% dalen, is de neiging om te verkopen en te redden wat er nog is sterk, maar wie eraan toegeeft, legt verliezen vast die anders tijdelijk waren. Het tegenmiddel is structureel en emotioneel tegelijk. Met een toereikend noodfonds en een lange beleggingshorizon heb je het belegde geld nu niet nodig, en is de daling een kortetermijngebeurtenis binnen een traject op lange termijn.
Beleggen zonder noodfonds maakt van elke onverwachte uitgave een gedwongen verkoop. Het noodfonds overslaan is de enige structurele fout die een tijdelijke marktdaling het waarschijnlijkst in een blijvend verlies verandert.
Concentratierisico en het negeren van kosten zijn stillere fouten, maar op den duur even schadelijk. Met één aandeel ben je blootgesteld aan het falen van dat ene bedrijf. Een fonds met een TER van 1,5% kiezen in plaats van een met 0,1% kost over een periode van 30 jaar tienduizenden euro's, ook als beide dezelfde marktblootstelling geven. Discipline van kopen en vasthouden, brede spreiding en kostenbewustzijn zijn de drie gewoonten die de meeste beginnersfouten voorkomen.
Spreiding beperkt de schade die de slechte prestaties van één belegging aan de hele portefeuille kunnen toebrengen. Als je kapitaal verdeelt over verschillende producten, sectoren of regio's, wegen stabiliteit of winst op de ene plek deels op tegen verliezen op een andere. Voor een beginner is spreiding de toegankelijkste vorm van risicobeheer, omdat indexfondsen en ETF's die automatisch leveren zonder dat je individuele aandelen hoeft te kiezen.
Spreiding berust op correlatie. Correlatie meet hoe sterk twee producten tegelijk in dezelfde richting bewegen, en niet alle producten bewegen samen. Als technologieaandelen dalen, kunnen aandelen in de zorg of in basisconsumptiegoederen gelijk blijven of stijgen. Als de markt van het ene land achterblijft, kan die van een ander land beter presteren. Door een breed mandje van producten aan te houden, verminder je het risico van één enkel aandeel en maak je het verloop van het rendement van je portefeuille vloeiender.
Voor een beginner is de praktische consequentie eenvoudig. Eén wereldwijd indexfonds bevat duizenden bedrijven in tientallen landen. Met een aankoop bereik je een mate van spreiding die onmogelijk na te bouwen is door individuele aandelen te kopen, en dat tegen minimale kosten. Het indexfonds geeft een beginner dus een bescherming tegen verliezen waarvoor je anders veel expertise en kapitaal nodig hebt om haar met de hand op te bouwen.
Wat moet een beleggingsplan bevatten?
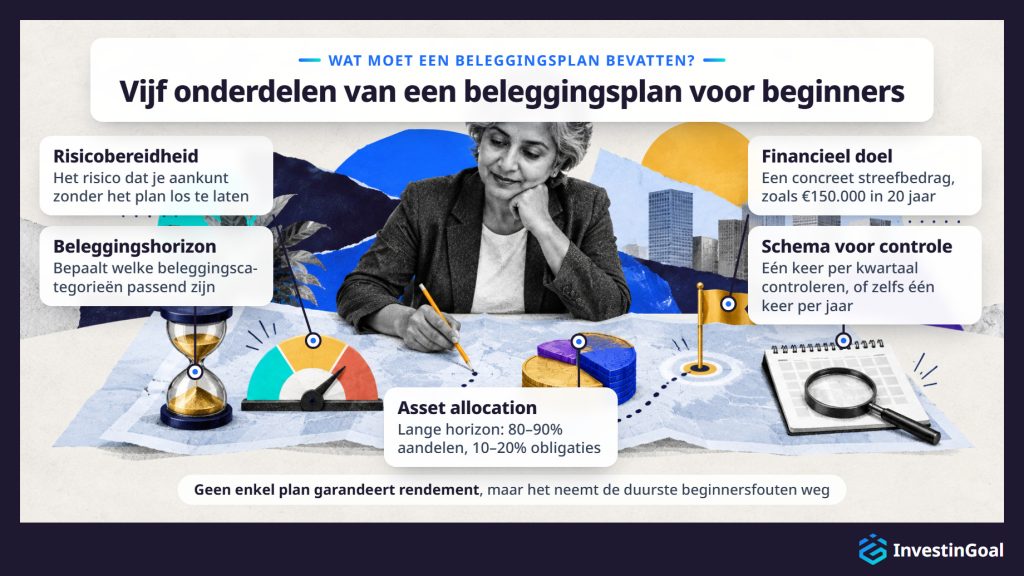
Een volledig beleggingsplan voor een beginner moet vijf onderdelen bevatten: een duidelijk geformuleerd financieel doel, een vastgestelde beleggingshorizon, een eerlijke inschatting van de risicobereidheid, een eerste asset allocation die alle drie weerspiegelt en een schema voor controle om de voortgang te bekijken zonder overdreven te reageren op koersschommelingen op korte termijn.
- Het financiële doel is het anker. “Mijn geld laten groeien” is geen doel. “In 20 jaar €150.000 opbouwen voor mijn pensioen” wel. Met een concreet streefbedrag kun je de benodigde maandelijkse storting berekenen, het passende risiconiveau kiezen en meten of je op koers ligt.
- De beleggingshorizon bepaalt welke beleggingscategorieën passend zijn. Een pensioendoel over 25 jaar kan veel aandelenblootstelling aan, omdat er tijd is om van dalingen te herstellen. Een doel over 5 jaar vraagt een voorzichtiger verdeling, omdat het venster voor herstel smal is.
- Risicobereidheid is het onderdeel dat de beleggingshorizon en de asset allocation in de praktijk verbindt. Het gaat niet alleen om hoeveel risico je je kunt veroorloven (dat hangt af van je financiële situatie), maar om hoeveel risico je psychologisch aankunt zonder het plan los te laten. Een eerlijke zelfinschatting van je risicobereidheid voorkomt de meest voorkomende valkuil: een portefeuille bouwen die in theorie optimaal is maar in gedrag niet vol te houden.
- Asset allocation vertaalt het doel, de beleggingshorizon en de risicobereidheid naar een concrete mix van beleggingen. Een gangbaar beginpunt voor een beginner met een lange beleggingshorizon is 80–90% aandelen (via indexfondsen) en 10–20% obligaties, aangepast naarmate de einddatum van het doel nadert.
- Het schema voor controle bepaalt hoe vaak je kijkt, zodat je noch verwaarloost noch overdreven reageert. Je portefeuille één keer per kwartaal controleren, of zelfs één keer per jaar, is genoeg voor een plan op lange termijn. Dagelijks kijken moedigt emotionele beslissingen aan en is een van de betrouwbaarste wegen naar paniekverkoop.
Een plan op basis van deze vijf onderdelen garandeert geen rendement. Het neemt wel de drie duurste beginnersfouten weg die een ontbrekend beleggingsplan veroorzaakt: beleggen zonder streefbedrag, producten kiezen die niet bij de beleggingshorizon passen en de strategie opgeven bij een neergang, omdat de emotionele prijs van vasthouden te zwaar werd.
Beginners zijn het best gediend met twee strategieën die elkaar aanvullen: passief indexbeleggen via goedkope fondsen, wat het actief kiezen van aandelen overbodig maakt, en een schema van regelmatige stortingen, vaak periodiek beleggen genoemd, wat het timen van de markt overbodig maakt. Beide strategieën passen bij beginners, omdat geen van beide marktkennis nodig heeft om te werken.
Passief indexbeleggen betekent dat je een fonds koopt dat een brede marktindex volgt en het aanhoudt. Je probeert niet de beste aandelen te kiezen of te voorspellen welke sectoren beter zullen presteren. Je accepteert het gemiddelde rendement van de markt, dat historisch over lange perioden 7–10% per jaar bedroeg. De eenvoud is bewust gekozen, want minder beslissingen betekent minder kansen op dure fouten.
Periodiek beleggen betekent dat je op vaste momenten een vast bedrag inlegt, ongeacht of de markt omhoog of omlaag gaat. Zijn de koersen hoog, dan koopt je vaste bedrag minder aandelen. Zijn ze laag, dan koopt het er meer. Na verloop van tijd middelt dit de gemiddelde aankoopprijs uit en verdwijnt het risico dat je een groot bedrag op het slechtst denkbare moment inlegt. De strategie werkt omdat buiten markttiming blijven voor de meeste mensen de enige realistische aanpak is.
Samen vragen passief indexbeleggen en periodiek beleggen niet meer dan een fonds kiezen, een automatische storting instellen en de positie laten groeien. Heeft een beginner een positie door een volledige marktcyclus heen aangehouden en een helderder beeld van de eigen risicobereidheid en doelen, dan worden gevarieerdere beleggingsstrategieën relevant.
Voor beleggingen die aan de markt blootstaan is een minimale houdperiode van 5 jaar de standaarddrempel waaronder het risico op verkoop met verlies aanzienlijk toeneemt. Brede indices zoals de S&P 500 en de MSCI World Index hebben historisch in de overgrote meerderheid van de periodes van 5 jaar een positief rendement behaald, terwijl kortere periodes beleggers blootstellen aan een veel breder scala aan uitkomsten. Na 5 jaar geldt: hoe langer de houdperiode, hoe meer tijd rente op rente heeft om te werken en hoe meer de volatiliteit op korte termijn statistisch irrelevant wordt.
In een willekeurig enkel jaar hebben brede aandelenmarkten historisch ongeveer één jaar op de vier een negatief rendement opgeleverd (gebaseerd op gegevens van grote aandelenindices over bijna een eeuw). In een willekeurige periode van 5 jaar neemt de frequentie van negatieve uitkomsten sterk af. Over periodes van 10 en 20 jaar komen negatieve uitkomsten in gespreide portefeuilles zelden voor. Dit historische patroon is geen garantie, en het ligt onder het standaardadvies om alleen geld te beleggen dat je minstens vijf jaar niet nodig hebt.
Naast het vermijden van verliezen geeft tijd rente op rente de rondes die nodig zijn voor betekenisvolle groei. Een houdperiode van 30 jaar levert veel meer dan drie keer het rendement van een periode van 10 jaar op, omdat elk extra jaar over een grotere basis groeit. Elk doel heeft zijn eigen beleggingshorizon, en pensioenspaargeld dat in decennia wordt gemeten, vraagt een andere verdeling dan een doel op middellange termijn van 5–10 jaar.
Welke rekening heb je nodig om te beginnen met beleggen?
Om te beginnen met beleggen heb je een beleggingsrekening nodig bij een gereguleerde broker of een gereguleerd beleggingsplatform. Op een beleggingsrekening staan financiële producten zoals aandelen, ETF's en fondsen namens jou, en de broker gebruikt de rekening om je transacties op de markt uit te voeren. Fiscaal voordelige rekeningen zoals de Britse ISA kunnen extra voordelen bieden, maar Nederland heeft geen vergelijkbare rekening voor het kopen van aandelen.
Een gewone beleggingsrekening is de standaard. Ze geeft toegang tot het hele scala aan beschikbare beleggingsproducten, en winst valt onder de regels voor vermogenswinstbelasting van jouw land. Voor het openen is meestal een identiteitscontrole nodig, een bewijs van je adres en een paar minuten invullen van een online formulier.
Fiscaal voordelige rekeningen beschermen een deel van je beleggingswinst of alles daarvan tegen belasting in de landen die ze aanbieden. De precieze regels hangen volledig af van je land van verblijf. Sommige landen, zoals het Verenigd Koninkrijk met zijn ISA-rekeningen, bieden een rekening van dit type. Nederland heeft geen vergelijkbare rekening voor het kopen van aandelen. Zulke rekeningen hebben vaak een jaarlijkse limiet voor stortingen en specifieke regels voor opnames.
Voor een beginner is het praktische advies te beginnen met het rekeningtype dat het eenvoudigst te openen is en dat bij je gekozen platform beschikbaar is. In Nederland is dat de gewone beleggingsrekening. De rekening bepaalt ook welke producten je kunt aanhouden, en sommige soorten beleggingsrekeningen zijn alleen bij bepaalde aanbieders beschikbaar.
Je kiest het juiste beleggingsplatform of de juiste broker door vijf criteria te controleren: de regulatoire status en het kader voor beleggersbescherming, het aanbod aan beleggingsproducten, de volledige kostenstructuur inclusief verborgen kosten, de eisen voor de minimale storting en het gebruiksgemak van het platform. Het eerste criterium is niet onderhandelbaar. Een beginner moet alleen platforms overwegen met een vergunning van de Autoriteit Financiële Markten (AFM) in Nederland of van de toezichthouder van een ander EU-land, zoals BaFin in Duitsland of CySEC in Cyprus. Onder het Europese paspoort kan een bedrijf met een vergunning in één EU-land klanten in de hele EU bedienen.
Regulatoire status bevestigt dat het platform onder wettelijk toezicht werkt, klantgeld gescheiden houdt van het vermogen van het bedrijf en deelneemt aan een beleggerscompensatiestelsel dat een bepaald niveau van bescherming biedt als de broker omvalt. Zonder dat doet geen enkele andere eigenschap ertoe. In Nederland is het beleggerscompensatiestelsel dat van De Nederlandsche Bank (DNB), en de klanten van een broker met een vergunning in een ander EU-land vallen onder het stelsel van dat land.
Productaanbod bepaalt of het platform biedt wat je nodig hebt. Een beginner heeft minimaal toegang nodig tot goedkope wereldwijde indexfondsen of ETF's. Sommige platforms bieden een breder aanbod, met obligaties, beleggingsfondsen, internationale ETF's en opties op tientallen markten. Interactive Brokers is er een van, en dat aanbod kan relevant worden naarmate je kennis groeit.
Kostenstructuur omvat alle kosten, van transactiekosten en bewaarkosten tot valutaomrekening, kosten voor inactiviteit en opnamekosten, en een beginner vergelijkt ze allemaal. Sommige platforms adverteren met handelen zonder commissie, maar rekenen hogere spreads of bewaarkosten die de besparing teniet doen.
De eisen voor de minimale storting lopen sterk uiteen. Trade Republic laat beleggers in Nederland starten vanaf €1 en Interactive Brokers kent geen minimum, terwijl andere platforms enkele honderden of zelfs enkele duizenden euro's kunnen eisen. Een beginnersvriendelijk platform moet je laten klein beginnen en opschalen naarmate je zelfvertrouwen en kapitaal groeien.
Gebruiksgemak van het platform bepaalt of je je plan daadwerkelijk volhoudt. Een platform dat verwarrend, traag of slecht ontworpen is, vergroot de wrijving bij regelmatig beleggen en maakt de kans groter dat je afhaakt.
De vijf criteria zijn voor elke aanbieder hetzelfde, dus ze werken het best als je ze naast elkaar toepast. Zo gebruikt de vergelijking van de beste online brokers ze, aanbieder voor aanbieder.








