Risicobereidheid bij beleggen is de omvang van de waardedaling die een belegger bereid is uit te zitten zonder te verkopen, in ruil voor een hoger verwacht rendement op lange termijn. De risicobereidheid bepaalt vooral welk deel van het geld in aandelen zit, het beleggingstype dat het diepst daalt, tegenover de stabielere obligaties en cash. Voor een beginner is de duidelijkste maatstaf voor risicobereidheid een verlies in euro's op het bedrag dat je echt wilt inleggen, niet een percentage. Het grootste verlies in euro's dat een belegger zou uitzitten wijst naar een startmix van aandelen, obligaties en cash waarvan het slechtste jaar binnen dat verlies blijft.
Bereidheid is maar de helft van de beslissing. De andere helft is het risicodraagvermogen, het financiële vermogen om een verlies op te vangen zonder een doel te schaden, en de twee kunnen bij dezelfde persoon in tegengestelde richting wijzen. De voorzichtige start is de laagste van de twee. Op de gangbare schaal valt die start op een van drie niveaus, van defensief tot offensief, met een gematigd niveau dat groei en stabiliteit in evenwicht houdt. Waar een belegger uitkomt, hangt af van de beleggingshorizon, het inkomen, het spaargeld, de schulden en de mate waarin hij op het geld rekent, factoren die vooral op het draagvermogen werken, en van ervaring en temperament, die op de bereidheid werken. Jonge leeftijd verhoogt het draagvermogen het sterkst, want een jonge belegger heeft tientallen jaren om van een daling te herstellen.
Het draagvermogen rust op feiten, maar de bereidheid heeft een meting nodig. Een belegger meet die met een zelftest die koersdalingen omzet in verliezen in euro's op het eigen bedrag, zoals €3.000 bij een daling van 30% op €10.000. De vragenlijst van een broker is dan een controle, al overschat die de risicobereidheid vaak als de markt stijgt. Het bedrag in euro's leidt naar de mix. Aandelen vragen meer risicobereidheid dan obligaties omdat ze dieper en langer dalen, en in de rendementen sinds 1926 die Vanguard, een grote Amerikaanse vermogensbeheerder, publiceert, loopt het slechtste kalenderjaar van ongeveer -10% voor een defensieve mix van 20/80 tot ongeveer -35% voor een offensieve mix van 80/20. Een vastgelegde assetallocatie en herbalancering houden de gekozen mix op peil, en in een pensioenrekening verhoogt het geld dat er meestal tot aan het pensioen blijft staan het risicodraagvermogen van die pot.
Een mix die niet bij de risicobereidheid past, kost in beide richtingen geld. Te veel risico leidt tot verkopen na een daling, waardoor het verlies vaststaat, en te weinig risico betekent tragere groei en een doel dat later of niet wordt gehaald. In Nederland komt de vraag ook bij veel nieuwe rekeningen langs, omdat MiFID II, de Europese wet over beleggingsdiensten, van een onderneming die beleggingen aanbeveelt of een portefeuille beheert eist dat zij de risicobereidheid van een belegger kent. Een nieuwe belegger beantwoordt die vraag zonder een eerdere daling om op terug te kijken, dus de schatting rust op de zelftest in euro's, begint een niveau lager bij twijfel en wordt getest bij de eerste echte marktdaling. Als dat niveau te laag is voor een doel, dicht de belegger het gat door meer te sparen, de horizon te verlengen of het doel aan te passen, niet met een riskantere mix. Zelfs een goed passende mix laat twee risico's onafgedekt, het instorten van één enkele belegging en een gedwongen verkoop, en brede fondsen en een buffer voor noodgevallen beschermen daartegen.
Wat is risicobereidheid bij beleggen?
Risicobereidheid bij beleggen is de bereidheid van een belegger om dalingen in de waarde van zijn beleggingen te accepteren in ruil voor een hoger verwacht rendement op lange termijn. Risicobereidheid meet de bereidheid, de emotionele kant van risico, en bepaalt hoeveel van het geld van een belegger in een slecht jaar kan zitten in beleggingen die dalen zonder dat ze worden verkocht. Risicobereidheid laat het financiële vermogen om een verlies op te vangen buiten beschouwing, een aparte grootheid die risicodraagvermogen heet.
Bereidheid en vermogen uit elkaar houden is belangrijk, omdat de gangbare definities elkaar tegenspreken. De Financial Industry Regulatory Authority (FINRA) houdt toezicht op Amerikaanse brokers, en haar beleggersgids omschrijft risicobereidheid als "de hoeveelheid beleggingsrisico die je bereid en in staat bent te accepteren", waarbij bereidheid en vermogen in één grootheid samenkomen. In dit artikel betekent risicobereidheid alleen de bereidheid, en risicodraagvermogen het vermogen, omdat de twee bij dezelfde persoon in tegengestelde richting kunnen wijzen.
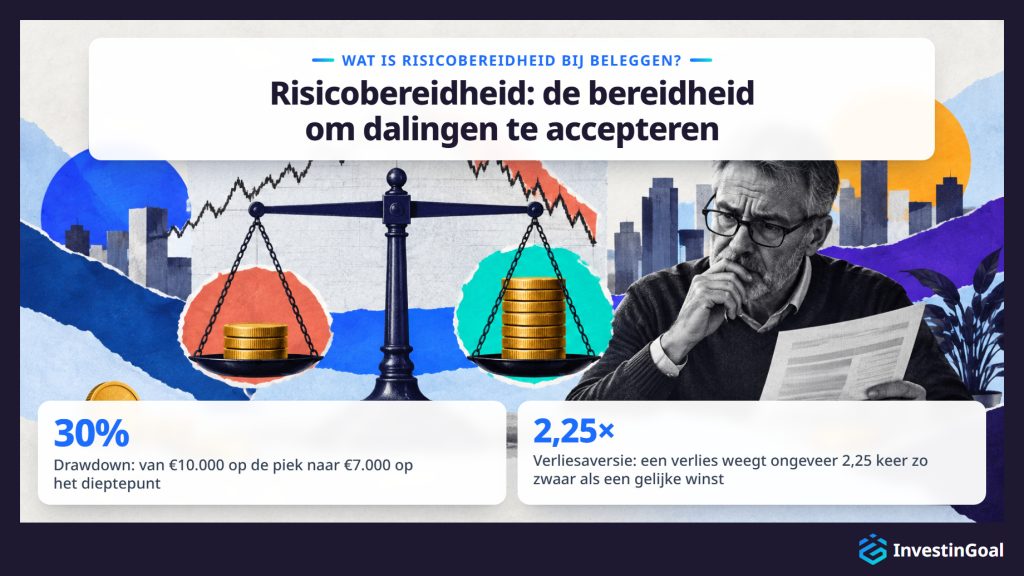
Wat risicobereidheid accepteert, heeft twee namen. Volatiliteit is de omvang van de schommelingen in de waarde van een belegging van maand tot maand en van jaar tot jaar. Drawdown is de daling van een piek naar het laagste punt voordat er een nieuw hoogtepunt komt. Een portefeuille die op het hoogtepunt €10.000 waard is en op het dieptepunt €7.000, zit in een drawdown van 30%. De drawdown is het getal dat op je overzicht staat.
Risicobereidheid is een emotionele grootheid, omdat verliezen meer pijn doen dan gelijke winsten plezier geven. De psychologen Daniel Kahneman en Amos Tversky beschreven deze asymmetrie, verliesaversie genoemd, in de prospecttheorie, hun model uit 1979 over hoe mensen kiezen als de uitkomst onzeker is. In 1992 schatten zij dat een verlies ongeveer 2,25 keer zo zwaar weegt als een winst van dezelfde omvang. Een daling van €1.000 weegt voor een belegger ongeveer even zwaar als een winst van €2.250 hem plezier geeft, en daarom kan een daling die op papier klein lijkt op je eigen rekening groot aanvoelen.
Risicobereidheid is ook niet hetzelfde als risicoperceptie, de momentane indruk van hoe riskant de aandelenmarkt eruitziet. De risicoperceptie verandert van week tot week met de krantenkoppen en recente crashes, en daardoor lijkt een uitgesproken risicobereidheid vaak hoger na een lange stijging en lager na een crash. Een onderzoek uit 2011 van Rui Yao en A. Curl volgde dezelfde mensen over meerdere jaren en vond dat de uitgesproken risicobereidheid de neiging heeft te stijgen als de marktrendementen stijgen en te dalen als ze dalen.
De toevoeging "bij beleggen" onderscheidt deze betekenis van twee andere. In cybersecurity en in risicobeheer van ondernemingen beschrijft risicobereidheid hoeveel risico een organisatie accepteert in haar systemen of haar bedrijf. Bij beleggen hoort risicobereidheid bij één persoon en één portefeuille, kent ze niveaus van laag tot hoog en blijkt ze uit de antwoorden op vragen over hoe je op een daling zou reageren.
Van alle beleggingsbeslissingen bepaalt risicobereidheid er vooral één: het deel van je geld dat naar beleggingen gaat die dalen, zoals aandelen, tegenover het deel in stabielere beleggingen. Een deel dat is afgestemd op je risicobereidheid is een deel dat je in een slecht jaar vasthoudt in plaats van onderaan te verkopen, en dat deel goed kiezen is een van de eerste beslissingen bij beleggen voor beginners.
Een voorbeeld van risicobereidheid is Jordan, 27 jaar, die voor het eerst €8.000 gaat beleggen. Op dat bedrag is een daling van 15% een verlies van €1.200, een daling van 30% een verlies van €2.400 en een daling van 50% een verlies van €4.000. Jordan zou de eerste twee dalingen uitzitten en bij de derde verkopen, dus Jordans risicobereidheid ligt tussen een daling van €2.400 en een daling van €4.000 op €8.000.
Het voorbeeld klopt, omdat het alleen Jordans bereidheid meet om een waardedaling te dragen. Of Jordan een daling van €4.000 kan betalen, met huur om te voldoen en spaargeld achter de €8.000, is een andere vraag, en het risicodraagvermogen beantwoordt die. Een collega met hetzelfde salaris en dezelfde €8.000 zou de grens bij €1.200 kunnen trekken, en beide antwoorden zouden eerlijk zijn.
Je leest risicobereidheid af in euro's, op je eigen bedrag. Het is de grootste daling die je zou uitzitten zonder te verkopen. Een percentage op zichzelf verbergt die grens, want "30%" klinkt abstract totdat het €2.400 van Jordans eigen geld wordt.
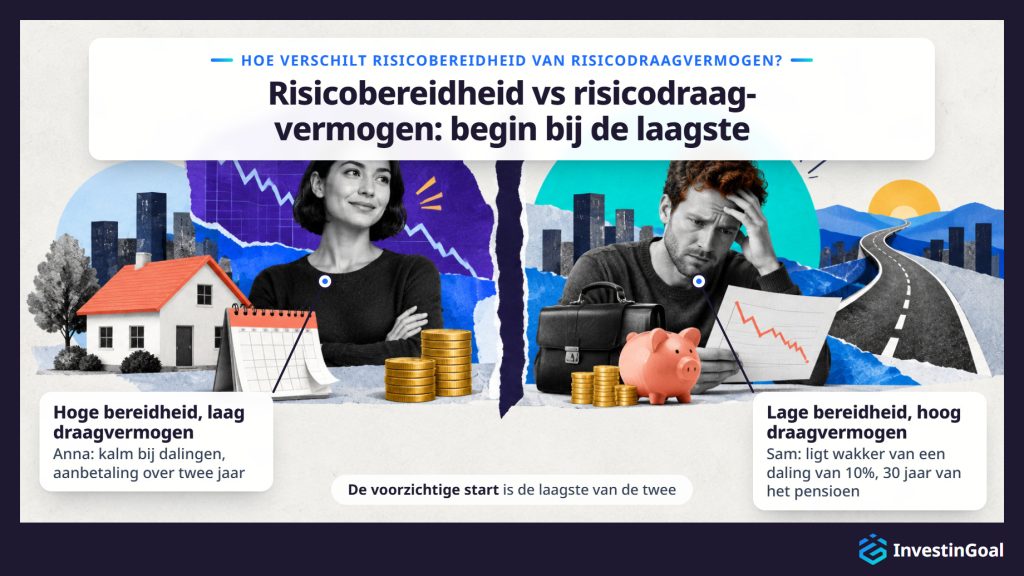
Risicobereidheid is de bereidheid om een waardedaling te dragen, terwijl risicodraagvermogen het financiële vermogen is om een verlies op te vangen zonder een doel te schaden. De twee kunnen bij dezelfde belegger tegengestelde antwoorden geven, en het voorzichtige startpunt is de laagste van de twee.
Risicodraagvermogen bestaat uit feiten over je geld in plaats van gevoelens erover: de beleggingshorizon voordat je het geld nodig hebt, de omvang en stabiliteit van je inkomen, je spaargeld en buffer voor noodgevallen, je schulden en hoezeer je op het belegde geld rekent. Over elk van die feiten kan een vragenlijst iets vragen.
Anna blijft kalm als de markten dalen, maar Anna's geld is een aanbetaling voor een huis die over twee jaar moet worden voldaan: hoge risicobereidheid, laag risicodraagvermogen. Sam ligt wakker van een daling van 10%, maar Sam is nog 30 jaar van het pensioen verwijderd, heeft een vaste baan en een buffer voor noodgevallen: lage risicobereidheid, hoog risicodraagvermogen. Een test van alleen de bereidheid zou Anna's aanbetaling twee jaar voordat Anna die nodig heeft in aandelen zetten. Een test van alleen het vermogen zou Sam in een mix zetten die Sam in de eerste slechte maand zou verkopen.
De laagste van de twee is de voorzichtige start, omdat elk van de twee een grens stelt die de ander niet kan verleggen. Geld dat binnen enkele jaren nodig is, en geld zonder buffer voor noodgevallen erachter, blijft buiten volatiele beleggingen, wat een vragenlijst ook zegt. Naast deze twee voegen sommige planners er een derde dimensie aan toe, het vereiste risico, het rendement dat een doel vraagt, wat ertoe doet als de laagste van de twee te voorzichtig is om het doel te halen.
Bij persoonlijk beleggen is risicohonger het risico dat een belegger zoekt om een doel te bereiken, terwijl risicobereidheid het verlies is dat de belegger kan dragen zonder onrust of verkopen. Risicohonger kijkt vooruit naar de winst, en risicobereidheid kijkt naar de daling onderweg.
Risicohonger kan vooruitlopen op risicobereidheid. Een belegger die na een jaar met sterke rendementen wordt aangetrokken door technologieaandelen met hoge groei, heeft een grote risicohonger, en als dezelfde belegger bij de eerste daling van 20% verkoopt, was de risicobereidheid kleiner dan de honger.
Bij risicobeheer van ondernemingen heeft risicohonger een andere betekenis: een verklaring van de raad van bestuur van een bedrijf over de hoeveelheid risico die de organisatie accepteert om haar strategie na te streven. De zakelijke betekenis hoort bij organisaties en blijft hier buiten beschouwing.
Wat zijn de verschillende niveaus van risicobereidheid?
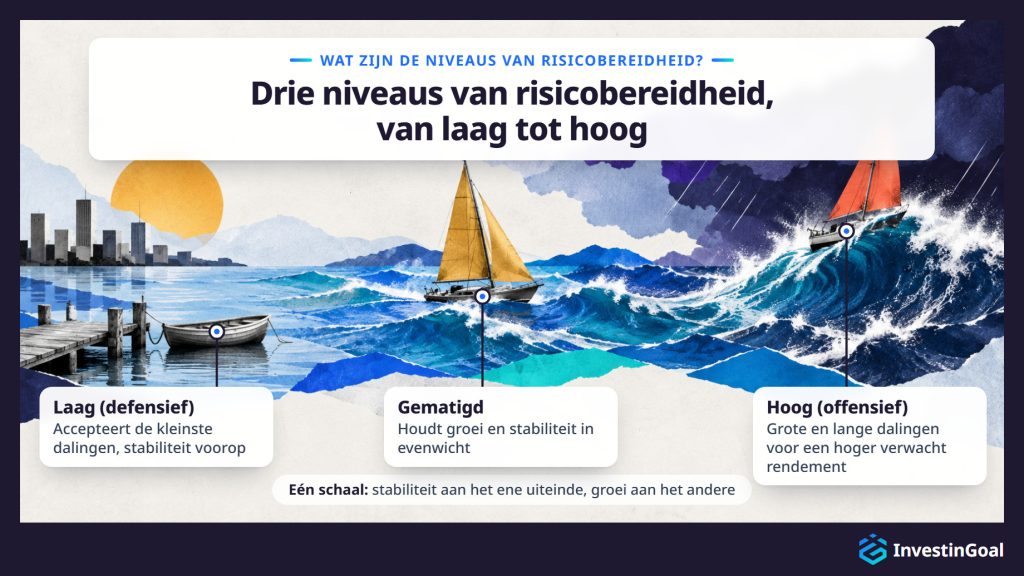
De drie niveaus van risicobereidheid zijn laag (defensief), gematigd en hoog (offensief). Een lage risicobereidheid accepteert alleen de kleinste dalingen en zet stabiliteit voorop, een gematigde houdt groei en stabiliteit in evenwicht, en een hoge accepteert grote en lange dalingen voor een hoger verwacht rendement op de lange termijn.
Het aantal niveaus is een afspraak van degene die de vragenlijst bouwt, geen standaard. De meeste gidsen gebruiken drie niveaus: defensief, gematigd en offensief. Sommige gebruiken er vijf, van zeer defensief tot zeer offensief, en sommige robo-advisors, onlinediensten die op basis van de antwoorden van een klant automatisch een portefeuille opbouwen en beheren, vervangen de niveaus door een cijfermatige score. Elke versie loopt langs dezelfde lijn, van stabiliteit die met minder groei wordt gekocht aan het ene uiteinde tot groei die met minder stabiliteit wordt gekocht aan het andere. Dit artikel gebruikt drie niveaus, en elk niveau heeft een voorbeeldmix in de tabel van het onderdeel over aandelen en obligaties. Hieronder staan de drie niveaus op de gangbare schaal, gerangschikt naar hoeveel daling elk accepteert in ruil voor groei.
Een lage risicobereidheid is het niveau van de schaal dat de kleinste dalingen accepteert en stabiliteit en behoud van kapitaal boven groei stelt. Dalingen bezorgen de belegger onrust en de drang om te verkopen. Dit niveau heet ook defensief.
Op de schaal van risicobereidheid zit het lage niveau daar waar de belegger de minste daling accepteert in ruil voor groei. Een belegger op het lage niveau ervaart elke daling als een bedreiging voor geld dat veilig hoort te zijn, dus zelfs een bescheiden daling wekt de drang om te verkopen. De houding aan dit uiteinde van de schaal heet risicoaversie. Een risicomijdende belegger geeft de voorkeur aan een zekere uitkomst boven een riskante met een gelijke of hogere verwachte waarde, zoals €1.000 zeker in plaats van een gelijke kans op €0 of €2.200.
Wat het lage niveau opgeeft, is groei. Weinig risico is echter niet hetzelfde als geen risico. Inflatie holt cash uit, en obligatiekoersen dalen als de rente stijgt, dus een defensieve belegger ruilt diepe dalingen in voor tragere en stillere risico's. Groei inruilen voor stabiliteit is de kern van defensief beleggen, en die ruil blijft staan zolang de tragere groei het doel nog bereikt.
Een gematigde risicobereidheid is het middelste niveau van de schaal, dat groei en stabiliteit in evenwicht houdt. De belegger zit merkbare jaarlijkse dalingen uit in ruil voor groei, maar niet de diepste.
Op de schaal van risicobereidheid zit het gematigde niveau tussen het lage en het hoge niveau. Een belegger op het gematigde niveau accepteert dat een jaar met verlies kan eindigen in ruil voor groei na verloop van tijd, maar zou bij de diepste dalingen verkopen, het soort dat jaren nodig heeft om te herstellen. Groei en stabiliteit krijgen elk een betekenisvol deel van het geld.
Een gematigde portefeuille kent nog steeds slechte jaren. Ze daalt als de markten dalen, alleen minder ver dan een offensieve, en de rij 60/40 van de tabel in het onderdeel over aandelen en obligaties laat zien hoe ver de gematigde voorbeeldmix in zijn slechtste jaar daalde.
Een hoge risicobereidheid is het niveau van de schaal dat grote en lange dalingen accepteert in ruil voor een hoger verwacht rendement op de lange termijn. Dit niveau heet ook offensief.
Op de schaal van risicobereidheid zit het hoge niveau daar waar de belegger de meeste daling accepteert in ruil voor groei. Een belegger op het hoge niveau kan maandenlang of jarenlang een groot deel van de waarde van de portefeuille zien verdwijnen en blijven vasthouden, omdat het verwachte rendement over tientallen jaren het doel is. Een hoge risicobereidheid komt veel voor bij beleggers met een lange horizon, maar is er niet aan voorbehouden. Wat haar hoog maakt, is de bereidheid, niet de leeftijd.
Veel risico is geen garantie voor hogere rendementen. Het hogere rendement wordt verwacht over lange perioden, en de dalingen onderweg zijn dieper. Een hoge risicobereidheid is nooit een reden om meer risico te nemen dan het risicodraagvermogen toelaat, omdat het startpunt de laagste van de twee is. Binnen de grens die het risicodraagvermogen stelt, is de ruil van stabiliteit voor groei de basis van offensief beleggen.
Welke factoren beïnvloeden risicobereidheid?
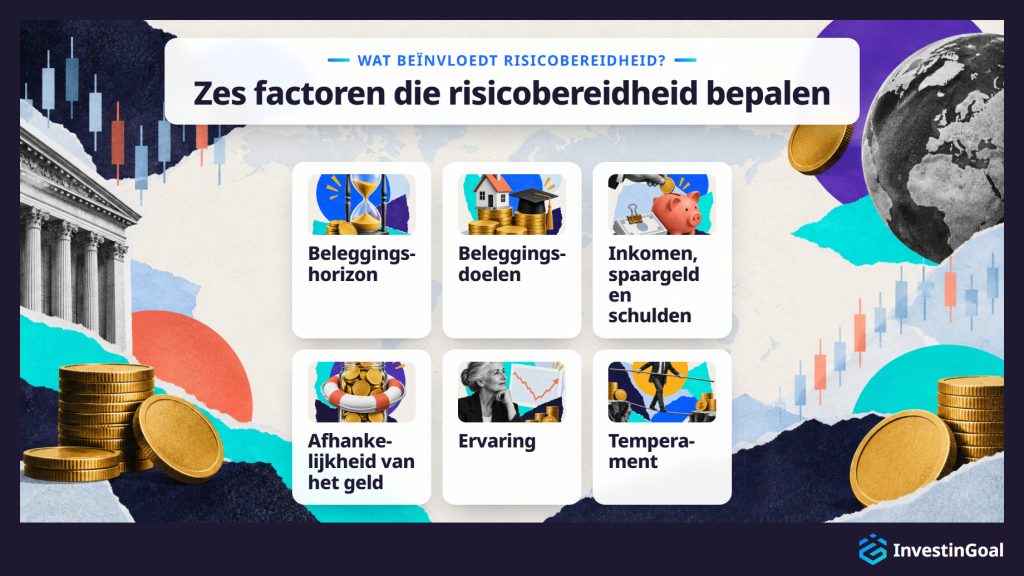
Zes factoren beïnvloeden risicobereidheid, vier financiële en twee persoonlijke, en ze staan hieronder.
- Beleggingshorizon: het aantal jaren voordat je het geld nodig hebt. Een doel dat 25 jaar ver weg ligt, laat tijd om van meerdere dalingen te herstellen, terwijl een doel dat twee jaar ver weg ligt geen tijd laat. Hersteltijd is de reden waarom de beleggingshorizon ertoe doet, en een langere horizon verhoogt het risicodraagvermogen meer dan de bereidheid.
- Beleggingsdoelen: de financiële doelen waarvoor het geld bedoeld is, zoals een huis, de opleiding van een kind of het pensioen. Een doel met een vaste datum en een vast bedrag laat minder ruimte voor een daling dan een doel dat kan wachten of kleiner kan worden.
- Inkomen, spaargeld en schulden: de omvang en stabiliteit van het inkomen, het spaargeld dat al is opgebouwd en wat er verschuldigd is. Spaargeld en schulden samen bepalen het nettovermogen, wat bezeten wordt min wat verschuldigd is, en een hoger nettovermogen met een stabieler inkomen vangt een verlies makkelijker op.
- Afhankelijkheid van het geld: hoezeer je voor leefkosten of noodgevallen op het belegde geld rekent. De beleggersgids van FINRA over risicobereidheid noemt de afhankelijkheid van de belegde middelen onder de factoren erachter. Een buffer voor noodgevallen die apart in cash wordt gehouden, en weinig behoefte aan liquiditeit, verlagen die afhankelijkheid.
- Ervaring: kennis van hoe markten werken en tijd die is besteed aan het volgen van marktcycli. Een belegger die een daling en een herstel heeft meegemaakt, weet hoe een daling voelt en hoelang een herstel kan duren.
- Temperament: of je van nature een voorzichtig mens bent of een risiconemer. Temperament beweegt de bereidheid het rechtstreekst, en het blijkt uit hoe je ook buiten het beleggen met onzekerheid omgaat.
De eerste vier factoren werken vooral op het risicodraagvermogen, het financiële vermogen om een verlies op te vangen, en de laatste twee werken op de bereidheid, dat wil zeggen de risicobereidheid. Naast deze zes is de factor die het vaakst wordt genoemd de leeftijd, omdat die de beleggingshorizon en de financiële factoren samen verschuift.
De risicobereidheid bij beleggen is doorgaans het hoogst vroeg in het leven, als een belegger jong is, ver van het doel af zit, weinig verplichtingen heeft en tientallen jaren heeft om van een daling te herstellen. Wat jeugd vooral verhoogt, is het risicodraagvermogen, de tijd om te herstellen, en niet het temperament. Een jonge beginner kan angstig zijn en een oudere belegger kalm.
Het gebruikelijke antwoord rust op tijd. Op je 25e heeft geld voor het pensioen ongeveer 40 jaar om van elke daling te herstellen, en een jonge belegger heeft vaak geen kinderen om voor te zorgen en geen hypotheek. Elk van die feiten verhoogt het vermogen om een verlies op te vangen, het risicodraagvermogen, terwijl de bereidheid van de persoon afhangt.
Neem een 25-jarige en een 60-jarige die allebei vooral aandelen bezitten als de markt 40% daalt. De 25-jarige heeft vier decennia om de koersen te laten herstellen en jaren van nieuwe stortingen die tegen lagere koersen kopen. De 60-jarige heeft het geld misschien binnen vijf jaar nodig, en een daling van 40% kan het pensioen uitstellen.
Een jonge belegger die bang is voor dalingen, begint bij de eigen risicobereidheid, niet bij het niveau dat de leeftijd suggereert. Een belegger verkoopt in het eerste slechte jaar een mix die de leeftijd toelaat maar de zenuwen niet kunnen volhouden, en verliest met die verkoop het tijdsvoordeel van de jeugd.
Hoe wordt risicobereidheid gemeten?
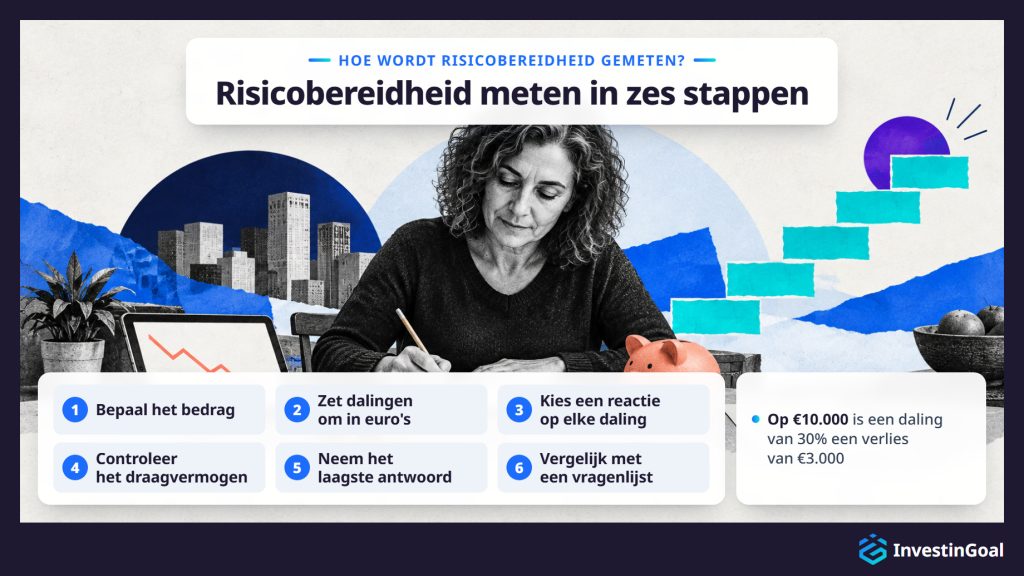
Risicobereidheid wordt gemeten met een zelftest van zes stappen, uitgevoerd op je eigen bedrag in euro's en hieronder opgesomd in de volgorde die de opdracht vraagt.
- Bepaal het bedrag: schrijf de som op die je echt wilt inleggen, niet een hypothetische portefeuille. De voorbeelden hieronder gebruiken €10.000. Vervang dat door je eigen bedrag.
- Zet dalingen om in euro's: pas de dalingen die risicovragenlijsten gebruiken toe (15% in een jaar, 20 tot 30% in een jaar, een som die 30% lager staat) en een zware daling van 50% op je bedrag. Op €10.000 is een daling van 15% een verlies van €1.500, een daling van 30% een verlies van €3.000 en een daling van 50% een verlies van €5.000. Het bedrag in euro's is het getal dat je echte risicobereidheid onthult, want een percentage voelt abstract totdat het je eigen geld is.
- Kies een reactie op elke daling: bepaal bij elk verlies in euro's of je zou verkopen, vasthouden of bijkopen. Als je met je eigen geld een echte daling hebt meegemaakt, telt wat je werkelijk deed zwaarder dan wat je nu voorspelt. Het grootste verlies dat je zou uitzitten zonder te verkopen, is je risicobereidheid in euro's.
- Controleer het draagvermogen: beantwoord drie vragen over het geld zelf: wanneer je het nodig hebt, of er een buffer voor noodgevallen achter zit en hoezeer je erop rekent. Geld dat binnen enkele jaren nodig is, of geld zonder buffer erachter, wijst op een laag risicodraagvermogen, wat stap 3 ook zei.
- Neem het laagste antwoord: koppel het grootste verlies dat je zou uitzitten aan een niveau door het te vergelijken met de slechtste jaren van de drie voorbeeldmixen in de tabel van het onderdeel over aandelen en obligaties, en begin dan bij het laagste van dat niveau en je risicodraagvermogen. Een hoge risicobereidheid met een laag risicodraagvermogen begint op het lage niveau, en een lage risicobereidheid met een hoog risicodraagvermogen ook.
- Vergelijk met een vragenlijst: vul de vragenlijst over risicobereidheid van je eigen broker of van een robo-advisor in en vergelijk de uitkomst met de jouwe. Een vragenlijst geeft een schatting die op haar eigen vragen is gebouwd. De schatting verschilt van aanbieder tot aanbieder, is geen advies en overschat in een rustige of stijgende markt de risicobereidheid, omdat een stijgende markt niet kan onderscheiden of je je prettig voelt bij beleggingsrisico of alleen bij stijgende koersen. Een financieel adviseur voegt doorvragen toe en signaleert tegenstrijdigheden, zoals een offensief antwoord naast een korte horizon.
Bewaar een notitie van het verlies in euro's dat je in stap 3 hebt geaccepteerd. Je meet later een echte daling aan dat getal.
Risicobereidheid verandert in de loop van een leven, en de zes momenten die vragen om een nieuwe beoordeling staan hieronder, van gebeurtenissen in het leven tot veranderingen in de markt en op de kalender.
- Veranderingen in het gezin: een huwelijk, een scheiding of een kind verandert wie van het geld afhankelijk is en hoe groot een buffer het huishouden nodig heeft.
- Veranderingen in loopbaan en inkomen: een nieuwe baan, een loonsverhoging of een verloren baan verandert de stabiliteit van het inkomen, en daarmee hoe groot een verlies het huishouden kan opvangen.
- Een meevaller of een grote uitgave: een erfenis of een bonus kan het risicodraagvermogen verhogen, en de aankoop van een huis of een grote rekening kan het verlagen.
- Leeftijd en een naderend doel: elk decennium verkort de horizon tot het pensioen. De geleidelijke verschuiving naar minder risico naarmate het doel nadert, is de hoofdregel van beleggen naar leeftijd, en elke stap van die verschuiving is een moment om de schatting opnieuw te maken.
- Een grote marktbeweging: een crash of een lange stijging verandert de risicoperceptie en vertekent elke schatting die je op dat moment maakt. Maak de schatting opnieuw als de markt tot rust is gekomen, nooit midden in een daling.
- Een jaarlijkse controle: doe de zelftest eens per jaar opnieuw op het huidige bedrag, ook als er verder niets is veranderd, omdat de bedragen in euro's met de portefeuille meegroeien.
Hoe bepaalt risicobereidheid de mix van beleggingstypen?
Risicobereidheid bepaalt de mix van beleggingstypen door het deel van het geld in aandelen vast te leggen, het type dat het diepst daalt, tegenover de stabielere obligaties en cash. Dat deel bepaalt vervolgens het verwachte rendement van de portefeuille op lange termijn en de diepte van haar dalingen.
De keten begint bij je startniveau: de laagste van risicobereidheid en risicodraagvermogen, gevonden met de zelftest. Een laag niveau zet een klein deel van het geld in aandelen, een hoog niveau zet een groot deel in aandelen, en het gematigde niveau zit ertussen. Het deel in aandelen stuurt dan de rest aan: hoe meer van het geld in aandelen zit, hoe hoger het verwachte rendement over tientallen jaren en hoe dieper de dalingen onderweg.
Drie beleggingstypen, of beleggingscategorieën, dragen de mix. Aandelen zijn aandelen in bedrijven, met het hoogste verwachte rendement en de diepste dalingen. Obligaties zijn leningen aan overheden, zoals Nederlandse staatsobligaties, en aan bedrijven, met stabielere koersen en lagere rendementen. Cash is het stabielste van de drie en het type dat door inflatie wordt uitgehold. Cash staat op een spaarrekening of in een geldmarktfonds, een fonds van zeer kortlopende leningen. Een eerste mix heeft van de vele soorten beleggingen alleen deze drie nodig, omdat ze samen de ruil tussen groei en stabiliteit al dekken waarover de risicobereidheid beslist.
De tabel hieronder geeft de drie beleggingstypen, vergeleken op wat elk is, wat het biedt en wat het kost.
| Beleggingstype | Wat het is | Wat het biedt | Wat het kost |
|---|---|---|---|
| Aandelen | Aandelen in bedrijven | Hoogste verwachte rendement | Diepste dalingen |
| Obligaties | Leningen aan overheden en bedrijven | Stabielere koersen | Lagere rendementen |
| Cash | Spaarrekening of geldmarktfonds | Stabielste van de drie | Uitgehold door inflatie |
Als je het deel in aandelen eenmaal hebt vastgelegd, is het vasthouden van de mix een keuze tussen zelf opbouwen, kant-en-klaar kopen en uit handen geven aan een dienst.
- Een sjabloon met twee fondsen: kopieer de voorbeeldmix van je niveau met één breed aandelenindexfonds en één obligatiefonds, te koop bij elke broker. Een indexfonds bezit alle aandelen of obligaties van een marktindex, en veel indexfondsen zijn er als ETF's (exchange-traded funds), die op de beurs worden gekocht en verkocht als één enkel aandeel. Twee fondsen vormen het eenvoudigste van de portefeuillesjablonen voor beginners, en je houdt de verdeling zelf bij.
- Eén gemengd fonds of doeldatumfonds: een gemengd fonds bezit een vaste mix van aandelen en obligaties, en een doeldatumfonds, waar dat wordt aangeboden, bezit een mix die defensiever wordt naarmate de datum nadert. Beide fondsen herbalanceren zichzelf, zodat de verdeling op haar doel blijft zonder dat jij iets hoeft te doen.
- Een robo-advisor: een dienst van dit soort stelt een eigen vragenlijst, bouwt de mix op basis van je antwoorden en beheert die voor je.
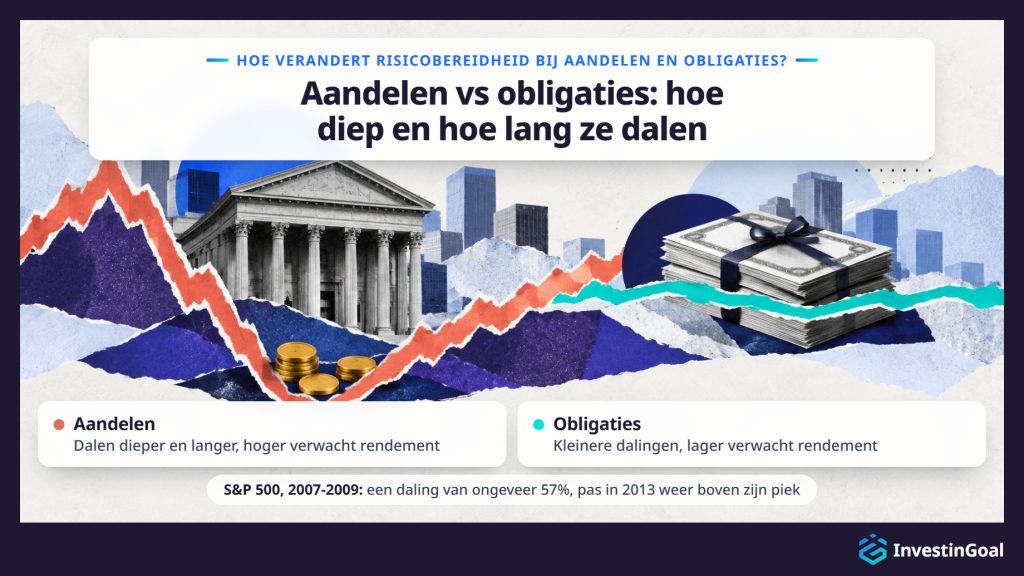
De risicobereidheid die een belegging vraagt, verandert tussen aandelen en obligaties met de diepte en de duur van de dalingen die elk meebrengt. Aandelen vragen meer risicobereidheid, omdat ze in ruil voor een hoger verwacht rendement op lange termijn dieper en langer dalen en hoofdsom kunnen verliezen. Obligaties vragen minder, met een lager verwacht rendement en kleinere dalingen.
De S&P 500 volgt 500 grote Amerikaanse bedrijven, en de koers daalde ongeveer 57% tijdens de wereldwijde financiële crisis van 2007-2009, van een slotstand van 1.565,15 op 9 oktober 2007 tot een slotstand van 676,53 op 9 maart 2009. De index sloot pas op 28 maart 2013 weer boven zijn piek van 2007, ruim vijf jaar na de piek. Op €10.000 in aandelen is een daling van 57% een verlies van ongeveer €5.700. Het hogere verwachte rendement van aandelen komt zonder garantie.
Obligaties vragen minder risicobereidheid, omdat hun koersen minder bewegen, en het verwachte rendement is in ruil daarvoor lager. Obligaties zijn echter niet risicoloos, want obligatiekoersen dalen als de rente stijgt.
De beslissing volgt uit de diepte van de dalingen. Hoe meer van het geld in aandelen zit, hoe meer risicobereidheid de mix vraagt, dus hoe lager het niveau, hoe groter het obligatiedeel. Voor het kiezen van een verdeling is alleen dat criterium nodig, het resultaat van aandelen en obligaties vergelijken op hoe diep en hoe lang ze dalen. Welke aandelen of obligaties je koopt, is een aparte keuze.
De tabel hieronder geeft de drie voorbeeldmixen, één voor elk niveau van risicobereidheid, vergeleken op hun verdeling, hun slechtste kalenderjaar en dat jaar in euro's op €10.000.
| Niveau | Aandelen | Obligaties | Slechtste kalenderjaar | Slechtste jaar op €10.000 |
|---|---|---|---|---|
| Defensief | 20% | 80% | Ongeveer -10% (1931) | Ongeveer -€1.000 |
| Gematigd | 60% | 40% | Ongeveer -27% (1931) | Ongeveer -€2.700 |
| Offensief | 80% | 20% | Ongeveer -35% (1931) | Ongeveer -€3.500 |
Mixen en slechtste kalenderjaren: modelportefeuilles van Vanguard, een grote Amerikaanse vermogensbeheerder, en hun gepubliceerde geschiedenis van jaarrendementen sinds 1926. De drie mixen zijn illustraties, geen aanbevelingen, en rendementen uit het verleden bieden geen garantie voor de toekomst.
Elke stap omhoog in het aandelendeel verdiept het slechtste jaar: van ongeveer €1.000 naar ongeveer €3.500 op €10.000 tussen de defensieve en de offensieve mix, ruim drie keer zoveel. De mix om mee te beginnen is die waarvan het slechtste jaar, in euro's op je eigen bedrag, een verlies is dat je zou uitzitten.
Drie werkwijzen houden een portefeuille na verloop van tijd in lijn met de risicobereidheid, en ze staan hieronder met de afwijking die elk voorkomt.
- Assetallocatie: de verdeling over aandelen, obligaties en cash die voor je niveau is vastgelegd, zoals in de voorbeeldmixen van de tabel hierboven. Een opgeschreven verdeling voorkomt de afwijking van een portefeuille die impulsief is opgebouwd, aankoop na aankoop. De verdeling als opgeschreven doel vasthouden is het belangrijkste onderdeel van wat assetallocatie inhoudt. Nieuw geld gaat in volgens dezelfde verdeling, en de verdeling verandert als de schatting van risicobereidheid of risicodraagvermogen verandert, niet als de markt beweegt.
- Spreiding: elk beleggingstype verspreid over veel posities via brede indexfondsen. Spreiding voorkomt de afwijking van een portefeuille waarvan het risico op een paar bedrijven gaat rusten. Een breed fonds levert de leerboekdefinitie van spreiding van beleggingen in één aankoop, al garandeert spreiding geen winst en beschermt ze niet tegen verlies.
- Herbalancering: de verdeling terugbrengen naar haar doel nadat de markten haar hebben verschoven. Begin bij 60/40 met €6.000 in aandelen en €4.000 in obligaties. Na een jaar waarin aandelen 30% stijgen en obligaties gelijk blijven, bevat de portefeuille €7.800 in aandelen en €4.000 in obligaties, ongeveer 66/34, een riskantere mix dan de gekozen. Een deel verkopen van wat is gestegen en kopen wat is gedaald herstelt het niveau, eenmaal per jaar of zodra een type buiten een vaste band beweegt, zoals vijf procentpunten.
De tabel hieronder geeft de drie werkwijzen, vergeleken op wat elk is, de afwijking die het voorkomt en hoe het wordt toegepast.
| Werkwijze | Wat het is | Afwijking die het voorkomt | Hoe het wordt toegepast |
|---|---|---|---|
| Assetallocatie | Verdeling over aandelen, obligaties en cash, vastgelegd voor je niveau | Een portefeuille die impulsief is opgebouwd | Opgeschreven doel; nieuw geld volgens dezelfde verdeling |
| Spreiding | Elk type verspreid over veel posities | Risico dat op een paar bedrijven rust | Brede indexfondsen |
| Herbalancering | De verdeling terugbrengen naar haar doel | Een riskantere mix nadat markten bewegen | Eenmaal per jaar of buiten een vaste band |
De SEC (Securities and Exchange Commission) is de federale toezichthouder op de Amerikaanse effectenmarkten. Zij behandelt de drie werkwijzen als één routine in haar beleggersgids Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, gepubliceerd op investor.gov. Alle drie de werkwijzen passen ook binnen één gemengd fonds of, waar dat wordt aangeboden, een doeldatumfonds, dat zichzelf herbalanceert als de markten bewegen.
Risicobereidheid wordt in pensioenrekeningen toegepast via de eigen regels van elke rekening. In een pensioenregeling die een werkgever aan zijn personeel aanbiedt, waar zulke regelingen bestaan, kies je vaak uit de fondsen of beleggingslijnen van de regeling, en een standaardbelegging neemt meestal het geld van iedereen die niet kiest. In een pensioenrekening die je zelf bij een broker of een andere aanbieder opent, kies je de mix, of een van de beleggingslijnen die de aanbieder biedt. Omdat het geld in beide rekeningen bedoeld is om er tot aan het pensioen te blijven staan, vaak met een kostenpost of een belasting bij vroegtijdige opname, is het risicodraagvermogen van die pot hoger.
De regeling van een werkgever beperkt de keuze tot de fondsen of lijnen die de regeling aanbiedt. De standaardbelegging, waar de regeling er een heeft, is het fonds waarin je stortingen terechtkomen als je niets kiest. In de Verenigde Staten vond Vanguard, een grote vermogensbeheerder, in haar rapport How America Saves 2024 dat 98% van de regelingen die zij beheert en die werknemers automatisch inschrijven een doeldatumfonds als die standaard gebruikte, en een doeldatumfonds dat is afgestemd op je verwachte pensioenjaar bevat al een mix die na verloop van tijd defensiever wordt. Waar de werkgever geld boven op je stortingen legt, gaat dat geld meestal naar dezelfde mix die je kiest.
Een pensioenrekening die je zelf opent, laat meer van de keuze aan jou. Afhankelijk van wat de aanbieder toestaat, kun je de twee fondsen van de voorbeeldmix van je niveau kopen, één gemengd fonds of, waar dat wordt aangeboden, een doeldatumfonds, de beleggingslijn kiezen die het dichtst bij je niveau ligt, of de rekening aan een robo-advisor overdragen.
De lange wachttijd voordat het geld kan worden uitgegeven, is wat het risicodraagvermogen verhoogt. Voor een belegger die tientallen jaren van het pensioen verwijderd is, heeft geld dat hij tot dan niet gemakkelijk kan uitgeven de lange horizon waarmee het van dalingen kan herstellen. Eén belegger kan daarom in verschillende potten verschillende niveaus aanhouden: een offensieve mix in een pensioenrekening die 30 jaar onaangeroerd blijft, en het geld voor een aanbetaling op een huis over drie jaar helemaal buiten volatiele beleggingen gehouden. Het niveau pot voor pot vastleggen is hoe risicobereidheid in de bredere vraag hoe je belegt voor je pensioen terechtkomt.
Wat gebeurt er als een portefeuille niet bij de risicobereidheid van een belegger past?
Als een portefeuille niet bij de risicobereidheid van een belegger past, betaalt de belegger in beide richtingen voor die mismatch. Te veel risico leidt tot verkopen na een daling, waardoor het verlies vaststaat en wat het duurste gevolg is. Te weinig risico betekent tragere groei, een doel dat later of niet wordt gehaald en cash die terrein verliest aan inflatie.
Te veel risico komt aan het licht bij de eerste diepe daling. Een belegger wiens mix verder daalt dan hij kan verdragen, verkoopt, en verkopen na een daling maakt van een verlies op papier een blijvend verlies, vaak vlak voor het herstel waarvan de belegger niets meer bezit. Het onderzoek Mind the Gap van Morningstar, een Amerikaans bedrijf dat beleggingsfondsen onderzoekt en beoordeelt, vond dat de gemiddelde belegde dollar in Amerikaanse fondsen over de tien jaar tot en met 2023 ongeveer 1,1 procentpunt per jaar minder opbracht dan de fondsen zelf, doordat beleggers op de verkeerde momenten kochten en verkochten.
De kosten van te weinig risico zijn moeilijker te zien. Een mix die voorzichtiger is dan het niveau van de belegger groeit trager, dus de belegger bereikt een doel later of niet, en geld dat in cash staat verliest elk jaar koopkracht aan inflatie.
Een mix die je door een slecht jaar heen kunt vasthouden, vermijdt beide kosten, omdat ze voorzichtig genoeg is om niet te worden verkocht en groeizaam genoeg om het doel te bereiken.
Waarom wordt naar risicobereidheid gevraagd bij het openen van een rekening op een beleggingsplatform?
Er wordt naar risicobereidheid gevraagd bij het openen van een rekening op een beleggingsplatform, omdat de Europese regels eisen dat de onderneming die kent voordat zij een belegging aanbeveelt of je geld beheert. MiFID II, de Europese wet over beleggingsdiensten die de Autoriteit Financiële Markten (AFM) in Nederland handhaaft, noemt risicobereidheid onder de beleggingsdoelstellingen die een onderneming moet verzamelen om de geschiktheid te beoordelen voordat zij een belegging aanbeveelt of een portefeuille beheert, en geldt sinds 3 januari 2018. Een onderneming die alleen je orders uitvoert, moet in plaats daarvan controleren, voordat zij je een complex product zoals een optie verkoopt, of je de kennis en ervaring hebt om het te begrijpen.
De vraag komt meestal in een van twee vormen. Sommige formulieren voor een rekening vragen je een profiel te kiezen, van defensief tot offensief. Andere vragen om een beleggingsdoelstelling, zoals inkomen, groei of speculatie. Dezelfde vraag komt vaak ook langs als je je aansluit bij de pensioenregeling van een werkgever of zelf een pensioenrekening opent.
Wat je antwoord doet, hangt af van het platform. Bij een robo-advisor bepalen de antwoorden de allocatie die de dienst zal beheren. Een voorzichtig antwoord levert een portefeuille op met veel obligaties, en een offensief antwoord een portefeuille met veel aandelen. Bij een broker waar je zelf beslist, kies je je eigen beleggingen, en het antwoord wordt het profiel achter elke aanbeveling die de broker doet. Het antwoord kan ook doorwerken in handelsrechten, zoals toestemming om opties te verhandelen, contracten die het recht geven een belegging voor een vaste datum tegen een vaste prijs te kopen of te verkopen. Je risicobereidheid te hoog opgeven om een ervaren belegger te lijken, stelt je bloot aan producten en verliezen die je niet bewust hebt gekozen. Een robo-advisor handelt elke dag naar je antwoord, terwijl een broker waar je zelf beslist het in het dossier bewaart en de keuzes aan jou laat, en dat contrast is de eerste toets in de vraag welk beleggingsplatform het beste is voor een beginner.
Hoe verandert het beoordelen van risicobereidheid voor een nieuwe belegger?
Het beoordelen van risicobereidheid verandert voor een nieuwe belegger, omdat een nieuwe belegger de stap over eerder gedrag uit de zelftest nog niet kan gebruiken. Zonder een marktdaling om op terug te kijken schat een nieuwe belegger het niveau met de zelftest in euro's op het bedrag dat hij echt wil inleggen. De schatting begint bij de laagste van risicobereidheid en risicodraagvermogen, en bij het niveau eronder als de belegger twijfelt.
De methode van eerder gedrag leunt op het geheugen: hoe je reageerde de vorige keer dat de markten daalden. Een nieuwe belegger heeft zo'n herinnering niet, dus de reacties in de zelftest zijn vooraf gemaakte keuzes, op de verliezen in euro's van het bedrag dat hij echt wil inleggen, en niets bevestigt ze nog.
Een niveau lager beginnen als je twijfelt, kost weinig. Een mix die een niveau te voorzichtig is, groeit een jaar lang iets trager, terwijl de belegger een mix die een niveau te offensief is in de eerste daling kan verkopen. Een vragenlijst die in een rustige markt wordt ingevuld, overschat de risicobereidheid vaak, en een nieuwe belegger heeft geen eerdere daling om dat mee te corrigeren, wat nog een reden is om laag te beginnen.
Papieren handelen betekent beleggen met virtueel geld op een demorekening. Het laat zien hoe een portefeuille beweegt, maar niet hoe het voelt om je eigen geld te verliezen. Dat gevoel is wat risicobereidheid meet, en alleen echt geld roept het op.
Het eerste jaar met echt geld is de meting die de schatting bevestigt of corrigeert, en de eerste echte daling is de test. Een voorzichtige schatting kan een doel ook buiten bereik laten, en zelfs een goed passende mix laat risico's over die de match niet afdekt.
Risicobereidheid wordt door een eerste marktdaling getest als de daling in euro's het bedrag ontmoet dat de belegger in de zelftest heeft geaccepteerd. Een daling binnen dat bedrag uitzitten bevestigt de schatting. Een daling die binnen dat bedrag onhoudbaar blijkt, toont dat de belegger zijn risicobereidheid heeft overschat.
Geld verliezen in een marktneergang is normaal op elk niveau van risicobereidheid. Ook de defensieve voorbeeldmix heeft verliesjaren gekend, en een eerste daling is het moment waarop een nieuwe belegger leert hoe een verlies in euro's voelt.
Een verlies wordt pas blijvend als de belegger de belegging verkoopt. Tot dan is het een verlies op papier, en alleen vasthouden herstelt een verlies op papier. De S&P 500 had na zijn daling van 2007-2009 jaren nodig om zijn piek te herstellen, zoals het onderdeel over aandelen en obligaties laat zien, en de beleggers die die jaren vasthielden, waren degenen die het herstel meekregen.
Vasthouden werkt het best als het plan al klaarligt. Regelmatige stortingen blijven met dezelfde verdeling instromen, zodat nieuw geld tegen lagere koersen koopt, en herbalancering koopt het type dat is gedaald, het tegenovergestelde van een paniekverkoop.
Een daling die onhoudbaar blijkt binnen het bedrag dat je hebt geaccepteerd, toont dat je je risicobereidheid hebt overschat. Het antwoord is het niveau voor nieuw geld te verlagen zodra de markt tot rust is gekomen, niet onderaan te verkopen, want dat zou het verlies vastleggen dat de zelftest moest voorkomen.
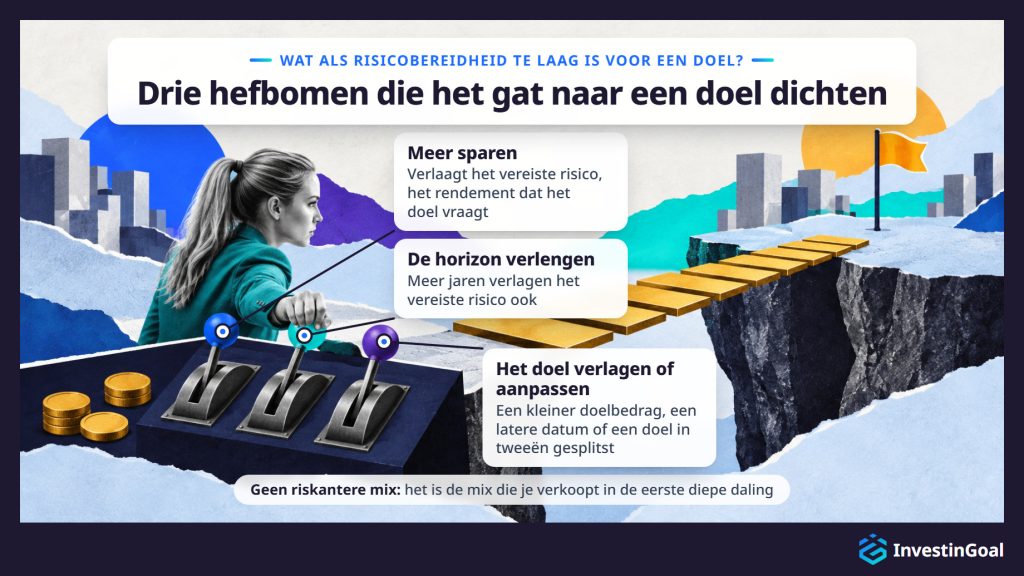
Als de risicobereidheid te laag is om een beleggingsdoel te bereiken, dicht de belegger het gat door meer te sparen, de horizon te verlengen of het doel te verlagen of aan te passen, en niet met een riskantere mix die de belegger in de eerste daling zou verkopen. Het gat ontstaat als het doel een hoger rendement vraagt dan de mix van het niveau van de belegger naar verwachting kan opleveren. Dat gevraagde rendement heet het vereiste risico.
€100.000 bereiken in 15 jaar met €300 per maand betekent €54.000 aan stortingen, en de rest moet uit rendement komen: ongeveer 7,6% per jaar. Als de mix van je niveau dat rendement naar verwachting niet kan opleveren, is het doel zoals het nu is buiten bereik.
Een riskantere mix lijkt de voor de hand liggende oplossing en is de verkeerde. Een mix boven je niveau is de mix die je in de eerste diepe daling verkoopt, en de verkoop legt een verlies vast dat het doel verder weg brengt dan eerst.
Drie hefbomen dichten het gat in plaats daarvan. Meer sparen verlaagt het vereiste risico. €350 per maand bereikt dezelfde €100.000 in 15 jaar tegen ongeveer 5,8% per jaar. De horizon verlengen doet hetzelfde. €300 per maand over 20 jaar bereikt €100.000 tegen ongeveer 3,2% per jaar. Het doel verlagen of aanpassen werkt van de andere kant. €300 per maand gedurende 15 jaar bereikt €80.000 tegen ongeveer 5% per jaar.
De tabel hieronder geeft het startplan en de drie hefbomen, vergeleken op het maandelijkse spaarbedrag, de jaren, het doelbedrag en het vereiste rendement per jaar.
| Plan | Maandelijks spaarbedrag | Jaren | Doelbedrag | Vereist rendement per jaar |
|---|---|---|---|---|
| Startplan | €300 | 15 | €100.000 | Ongeveer 7,6% |
| Meer sparen | €350 | 15 | €100.000 | Ongeveer 5,8% |
| De horizon verlengen | €300 | 20 | €100.000 | Ongeveer 3,2% |
| Het doel verlagen of aanpassen | €300 | 15 | €80.000 | Ongeveer 5% |
Het doel verlagen of aanpassen betekent een kleiner doelbedrag, een latere datum of een doel dat in tweeën wordt gesplitst, elk met als gevolg dat het vereiste risico binnen het bereik van je niveau komt. Het doel zelf herzien hoort bij weten hoe je beleggingsdoelen stelt, en het beleggingsplan is waar de belegger doelen, horizon en risicobereidheid samenbrengt en tegen elkaar controleert.
Een lage risicobereidheid draagt nog steeds beleggingsrisico's met zich mee, omdat de mix waarnaar ze wijst diepe dalingen inruilt voor drie andere risico's: inflatie, die de koopkracht van cash uitholt, renterisico, dat obligatiekoersen verlaagt als de rente stijgt, en tekort, een gemist doel.
Inflatie werkt langzaam op cash in en zonder zichtbare daling. Bij 3% inflatie per jaar koopt €10.000 dat in cash staat zonder iets op te leveren na tien jaar wat ongeveer €7.440 nu koopt, want 1 ÷ 1,03¹⁰ is ongeveer 0,74: ongeveer een kwart van de koopkracht is weg, hoewel het saldo nooit daalde.
Renterisico werkt op obligaties. Als de rente stijgt, betalen nieuwe obligaties meer, dus de koers van bestaande obligaties daalt totdat hun rendement overeenkomt. In 2022, toen de rente snel steeg, verloor de Bloomberg US Aggregate-index van de brede Amerikaanse obligatiemarkt ongeveer 13%, het slechtste kalenderjaar in de geschiedenis van de index.
Tekort is het derde risico. Een mix die weinig daalt, kan ook te weinig groeien, zodat het doel wordt gemist met het bedrag dat de voorzichtige mix niet opbracht. Inflatie, rente en tekort horen bij de bredere risico's van beleggen die geen enkele mix ontloopt.
Het afstemmen van risicobereidheid is niet genoeg om beleggingsrisico te beheren, omdat de afgestemde mix alleen bepaalt hoe ver de portefeuille als geheel kan dalen. De afgestemde mix beschermt niet tegen het instorten van één enkele belegging, of tegen een geldbehoefte die een verkoop onderaan een daling afdwingt.
Het eerste gat is concentratie. Geld in één aandeel of in een paar kan al zijn waarde verliezen, wat het niveau van de belegger ook is. Lehman Brothers was een van de grootste Amerikaanse investeringsbanken toen het in september 2008 failliet ging, en zijn aandelen werden bijna waardeloos. De belegger houdt het aandelendeel daarom via brede fondsen, de spreiding onder de werkwijzen die een portefeuille in lijn houden met de risicobereidheid, zodat geen enkel bedrijf haar kan laten zinken.
Het tweede gat is gedwongen verkopen. Een baanverlies of een grote rekening tijdens een daling kan een verkoop onderaan afdwingen, precies het verlies dat risicobereidheid moet vermijden. Een buffer voor noodgevallen betaalt in plaats daarvan de noodsituatie, zodat de portefeuille niet verkocht hoeft te worden. De gebruikelijke richtlijn is drie tot zes maanden aan uitgaven, in cash buiten de mix gehouden. Brede fondsen en een buffer voor noodgevallen beschermen de belegger waar de afstemming dat niet kan, en beide horen bij de bredere vraag hoe je beleggingsrisico beheert.








