
ETF's voor beginners: de complete gids
Een ETF (exchange-traded fund) is een beleggingsfonds dat een mand met beleggingen bezit en op een beurs verhandeld wordt als een gewoon aandeel. Met één aankoop van een ETF krijgt een beginner een stukje van honderden of duizenden effecten, en de meeste ETF's volgen een index zoals de S&P 500, de MSCI World of de FTSE 100. In tegenstelling tot een beleggingsfonds wordt een ETF de hele dag door verhandeld tegen marktprijzen, kost hij meestal minder en vraagt hij geen minimum behalve de prijs van één aandeel.
ETF's zijn er in vijf hoofdtypes: aandelen, obligaties, grondstoffen, sector en thema, en ESG. De meeste beginners starten met een aandelen-ETF die de hele markt volgt, en in de EU en het Verenigd Koninkrijk kiezen ze ook tussen accumulerende ETF's, die dividend herbeleggen, en uitkerende ETF's, die dividend als contant geld uitbetalen.
Een ETF op de brede markt is ook de goedkoopste keuze. ETF's op brede indices rekenen 0,03% tot 0,20% per jaar, plus commissies van de broker en de bied-laatspread, terwijl actief beheerde fondsen vaak 0,50% tot 1,50% rekenen. In 2025 deed 79% van de actief beheerde Amerikaanse large-capfondsen het slechter dan de S&P 500. Lage kosten nemen het risico niet weg, want de S&P 500 daalde 57% in de financiële crisis van 2007–2009 en 34% in de coronacrash van 2020, dus ETF's passen bij geld dat veel jaren belegd kan blijven.
Beleggen voor vele jaren begint met vier stappen die overal hetzelfde zijn: een rekening openen bij een gereguleerde broker, geld storten, een ETF kiezen en een koopopdracht plaatsen. De rekening verschilt per land. Beginners in Nederland gebruiken platforms zoals Trade Republic, Scalable Capital of DEGIRO en ETF-spaarplannen zoals die van Saxo, Interactive Brokers of Lightyear. Particuliere beleggers in Nederland kunnen geen ETF's kopen die in de VS genoteerd zijn, maar UCITS-versies die dezelfde indices volgen worden op Europese beurzen verhandeld.
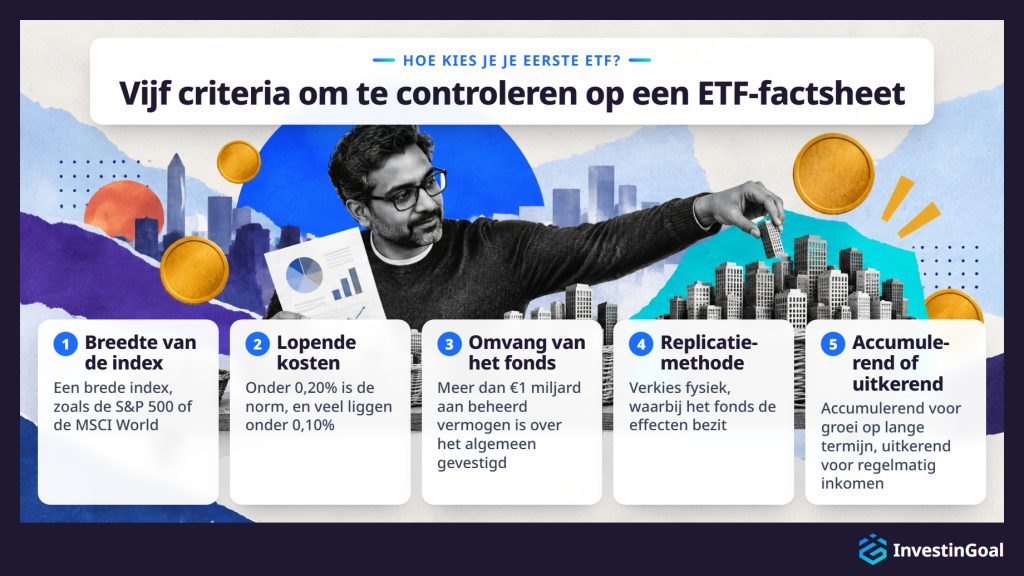
Uit die fondsen kiest een beginner een eerste ETF op vijf criteria: de index, de lopende kosten (expense ratio), de omvang van het fonds, de replicatiemethode en de keuze tussen accumulerend en uitkerend. Het platform komt als laatste, en een beginner beoordeelt het op vier punten: het aanbod aan ETF's, de totale kosten, de regulering en het rekeningtype dat het biedt.
Wat brengt je vandaag naar deze gids?
Kies een antwoord en zie hoe het zich verhoudt tot dat van andere lezers.
Wat is een ETF?
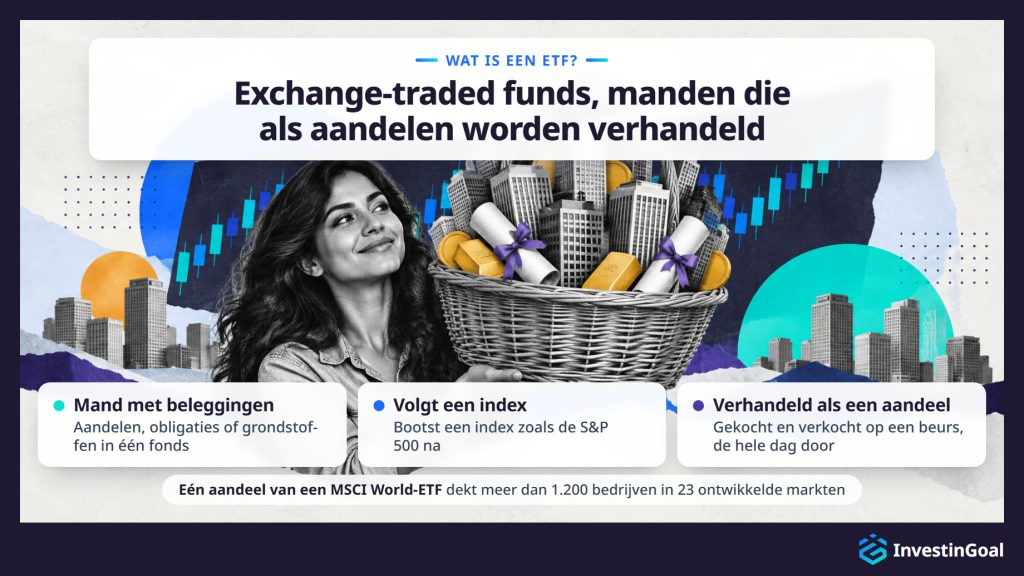
Een ETF (exchange-traded fund) is een beleggingsfonds dat een mand met beleggingen bezit, zoals aandelen, obligaties of grondstoffen, en op een beurs wordt verhandeld als een gewoon aandeel. Met één aankoop van een ETF krijgt de belegger in één transactie blootstelling aan tientallen of duizenden effecten, in plaats van bedrijfsaandelen een voor een te kopen.
Een ETF-aanbieder maakt een fonds dat een reeks beleggingen bezit, gekozen om het rendement van een index na te bootsen, een lijst met effecten die een markt meet, zoals de S&P 500 of de MSCI World. De S&P 500 volgt de 500 grootste in de VS genoteerde bedrijven naar beurswaarde. Tot de grootste aanbieders behoren iShares, het ETF-merk van BlackRock (de grootste vermogensbeheerder ter wereld), Vanguard (de op een na grootste) en Amundi (de grootste van Europa). Beleggers kopen en verkopen vervolgens aandelen van het fonds op een beurs, net zoals ze aandelen van elk beursgenoteerd bedrijf zouden kopen. De prijs van elk ETF-aandeel verandert de hele handelsdag door met vraag en aanbod, maar volgt de waarde van de beleggingen in het fonds nauwkeurig.
Deze opbouw geeft beginners spreiding, het verdelen van geld over veel effecten, met één aankoop. In plaats van tientallen losse aandelen te onderzoeken en te kopen om een evenwichtige portefeuille op te bouwen, kan een belegger één ETF op de brede markt kopen en meteen een evenredig deel bezitten van elk bedrijf in die index. Eén aandeel van een FTSE 100-ETF geeft bijvoorbeeld blootstelling aan de 100 grootste bedrijven die aan de London Stock Exchange genoteerd zijn. Eén aandeel van een MSCI World-ETF dekt meer dan 1.200 bedrijven in 23 ontwikkelde markten.
ETF's horen bij de bredere categorie van gebundelde beleggingsfondsen. In tegenstelling tot andere fondsen worden ze op een beurs verhandeld, en beleggers kunnen ze kopen of verkopen zolang de markt open is, tegen de prijs die de markt op dat moment biedt. Een beginner die wil beleggen in ETF's koopt ze via een broker, op dezelfde manier als aandelen.
Hoe volgt een ETF een index?
Een ETF volgt een index door dezelfde effecten te bezitten in dezelfde verhoudingen als de index die hij volgt, zodat het rendement van het fonds de prestaties van de index in de loop van de tijd nauwkeurig weerspiegelt.
Verder lezen
Dit proces heet indexreplicatie en kent twee hoofdvormen. Bij fysieke replicatie koopt en bezit de ETF alle effecten in de index, of een representatieve selectie ervan. Een fysiek gerepliceerde S&P 500-ETF bezit bijvoorbeeld aandelen van alle 500 bedrijven in de S&P 500, gewogen zoals de index. Wanneer de indexaanbieder de samenstelling van de index wijzigt, past de ETF zijn bezit aan.
Synthetische replicatie werkt anders, want in plaats van de effecten te kopen sluit de ETF een swapcontract met een tegenpartij, meestal een bank, die afspreekt het rendement van de index uit te betalen. Aanbieders gebruiken synthetische replicatie minder vaak voor fondsen op de brede markt en vaker voor markten of grondstoffen die moeilijk toegankelijk zijn.
In beide gevallen berekent het fonds aan het einde van elke handelsdag zijn intrinsieke waarde (net asset value, NAV), de totale waarde van de beleggingen die het bezit. De marktprijs van de ETF op de beurs kan tijdens de dag iets afwijken van de NAV, maar arbitrage houdt het verschil klein. Het verschil tussen het rendement van de ETF en het rendement van de index heet het tracking difference, en voor goed beheerde ETF's op de brede markt die grote indices zoals de S&P 500, de FTSE 100 of de MSCI World volgen, is dat meestal een fractie van een procentpunt per jaar.
Elke ETF vermeldt zijn replicatiemethode op zijn factsheet, het overzicht dat de aanbieder voor elk fonds publiceert, naast de index die het fonds volgt en de jaarlijkse kosten. Deze gegevens horen bij de onderdelen van hoe ETF's werken die een beginner moet kennen voordat hij een eerste fonds koopt.
Wat is het verschil tussen een ETF en een beleggingsfonds?
Een ETF verschilt van een beleggingsfonds vooral in de manier waarop beleggers hem kopen en verkopen. ETF's worden de hele dag op een beurs verhandeld tegen wisselende marktprijzen, terwijl beleggers aandelen van een beleggingsfonds maar één keer per dag kunnen kopen en verkopen, tegen de slotwaarde van het fonds. ETF's hebben ook vaak lagere lopende kosten en geen minimale inleg behalve de prijs van één aandeel.
Verder lezen
Handel gedurende de dag is het meest zichtbare verschil, want een ETF-order wordt in seconden uitgevoerd tegen de huidige marktprijs. Wanneer een belegger een beleggingsfonds koopt, voert het fonds de order uit nadat de markt gesloten is, tegen de NAV aan het einde van de dag. Voor langetermijnbeleggers maakt dit verschil in de praktijk vaak niet uit, maar het geeft ETF's meer flexibiliteit voor wie de exacte prijs wil bepalen die hij betaalt.
Kosten zijn het tweede verschil, want ETF's op brede indices rekenen vaak lopende kosten tussen 0,03% en 0,20% per jaar. Volgens de US Fund Fee Study 2026 van Morningstar waren de naar vermogen gewogen gemiddelde lopende kosten van actieve Amerikaanse aandelenfondsen in 2025 0,58%, tegen 0,09% voor brede indexfondsen, en veel actieve fondsen rekenen nog steeds tussen 0,50% en 1,50%. Zelfs onder beleggingsfondsen die een index volgen hebben ETF's door hun structuur meestal een licht kostenvoordeel.
Toegankelijkheid is het derde verschil, want veel beleggingsfondsen vragen een minimale eerste inleg, soms €1.000 tot €3.000 of meer. ETF's kennen zo'n minimum niet. De instapkosten zijn de prijs van één aandeel, die voor ETF's op de brede markt ligt tussen ongeveer €10 en enkele honderden euro's.
Belastingefficiëntie is het vierde verschil in de VS, want de manier waarop ETF's omgaan met terugkopen levert meestal minder belastbare uitkeringen van vermogenswinst op dan beleggingsfondsen. Het voordeel is minder belangrijk in Nederland, waar andere belastingregels gelden.
Beide producten kunnen dezelfde index volgen, dezelfde effecten bezitten en een vergelijkbaar rendement geven. Voor een beginner komt de keuze tussen een ETF en een beleggingsfonds neer op flexibiliteit bij het handelen, kosten en de rekening waarop ze worden gehouden. De tabel hieronder vergelijkt de twee op handel, gebruikelijke lopende kosten, minimale inleg, belastingefficiëntie in de VS en prijscontrole.
| Onderdeel | ETF | Beleggingsfonds |
|---|---|---|
| Handel | Gedurende de dag op een beurs, tegen actuele marktprijzen | Eén keer per dag, tegen de NAV aan het einde van de dag |
| Gebruikelijke lopende kosten | 0,03%–0,20% (index op de brede markt) | 0,50%–1,50% (actief beheerd) |
| Minimale inleg | Prijs van één aandeel (vanaf ongeveer €10 tot enkele honderden euro's), of minder met fractionele aandelen | Vaak €1.000–€3.000 |
| Belastingefficiëntie (VS) | Over het algemeen hoger (minder uitkeringen van vermogenswinst) | Over het algemeen lager (terugkopen kunnen belastbare gebeurtenissen veroorzaken) |
| Prijscontrole | Je kiest de exacte prijs met een markt- of limietorder | Je ontvangt de NAV die na het sluiten van de markt wordt berekend |
Wat zijn de belangrijkste soorten ETF's waarin beginners kunnen beleggen?
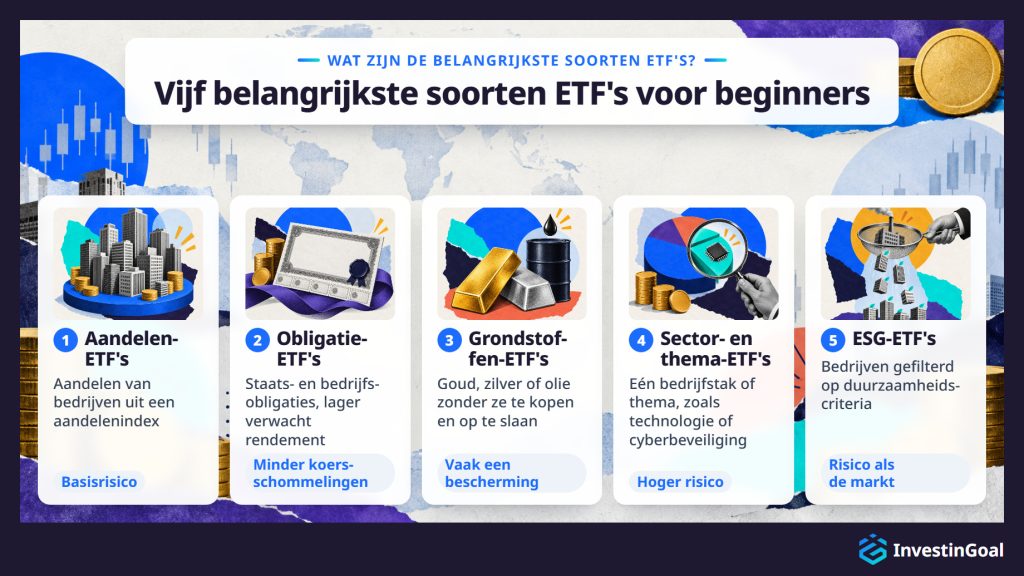
De belangrijkste soorten ETF's waarin beginners kunnen beleggen zijn aandelen-ETF's, obligatie-ETF's, grondstoffen-ETF's, sector- en thema-ETF's en ESG-ETF's, die elk via één fonds blootstelling geven aan een andere beleggingscategorie of een ander beleggingsthema.
Aandelen-ETF's zijn de meest gehouden categorie. Ze volgen aandelenindices en geven de belegger eigendom van een brede mand bedrijfsaandelen. Een FTSE 100-aandelen-ETF bezit de 100 grootste in het Verenigd Koninkrijk genoteerde bedrijven. Een S&P 500-aandelen-ETF bezit de 500 grootste in de VS genoteerde bedrijven. Een MSCI World-aandelen-ETF bezit meer dan 1.200 bedrijven in 23 ontwikkelde landen. Voor de meeste nieuwe beleggers is één aandelen-ETF op de brede markt het startpunt van hun portefeuille.
Obligatie-ETF's bezitten portefeuilles van vastrentende effecten, zoals staatsobligaties of bedrijfsobligaties. Ze bieden een lager verwacht rendement dan aandelen-ETF's, maar ook minder koersschommelingen, wat ze nuttig maakt voor spreiding of voor beleggers met een kortere beleggingshorizon. Een ETF die de Bloomberg Global Aggregate Bond Index volgt, bezit bijvoorbeeld staats- en bedrijfsobligaties met een investment-grade-rating uit ontwikkelde markten en opkomende markten.
Grondstoffen-ETF's geven blootstelling aan fysieke grondstoffen zoals goud, zilver of olie, zonder dat de belegger ze hoeft te kopen en op te slaan. Een goud-ETF volgt bijvoorbeeld de prijs van goudstaven. Beleggers gebruiken grondstoffen-ETF's vaak als bescherming tegen inflatie of onzekerheid op de markt.
Sector- en thema-ETF's richten zich op een specifieke bedrijfstak (zoals technologie, gezondheidszorg of schone energie) of een specifiek beleggingsthema (zoals kunstmatige intelligentie of cyberbeveiliging). Ze zijn geconcentreerder dan ETF's op de brede markt, dus ze dragen een hoger sectorspecifiek risico naast een hoger potentieel rendement binnen die sector.
ESG-ETF's passen criteria voor milieu, maatschappij en bestuur toe op hun beleggingen, en sluiten bedrijven uit die niet aan bepaalde duurzaamheids- of ethische drempels voldoen. Een FTSE 100 ESG-ETF zou bijvoorbeeld een gefilterd deel van de standaardindex bezitten, op basis van ESG-scores.
Elk type vervult een andere rol in een portefeuille, en een beginner hoeft ze niet allemaal te bezitten. De meeste nieuwe beleggers starten met een aandelen-ETF op de brede markt en voegen later andere soorten ETF's toe. De tabel hieronder vat samen wat elk type bezit, een voorbeeldindex en het risico vergeleken met de brede markt.
| Type ETF | Wat het bezit | Voorbeeldindex | Risico t.o.v. de brede markt |
|---|---|---|---|
| Aandelen-ETF | Aandelen van bedrijven uit een aandelenindex | S&P 500, MSCI World, FTSE 100 | Basis (is de brede markt) |
| Obligatie-ETF | Staats- en/of bedrijfsobligaties | Bloomberg Global Aggregate Bond | Minder koersschommelingen, lager verwacht rendement |
| Grondstoffen-ETF | Fysieke grondstoffen (goud, zilver, olie) | Prijs van goudstaven | Ander risicoprofiel, vaak gebruikt als bescherming |
| Sector-/thema-ETF | Bedrijven in één bedrijfstak of thema | MSCI World Information Technology | Hoger (geconcentreerd in één sector) |
| ESG-ETF | Bedrijven gefilterd op duurzaamheidscriteria | FTSE 100 ESG Select | Vergelijkbaar met de brede markt, iets smaller |
Wat is het verschil tussen accumulerende en uitkerende ETF's?
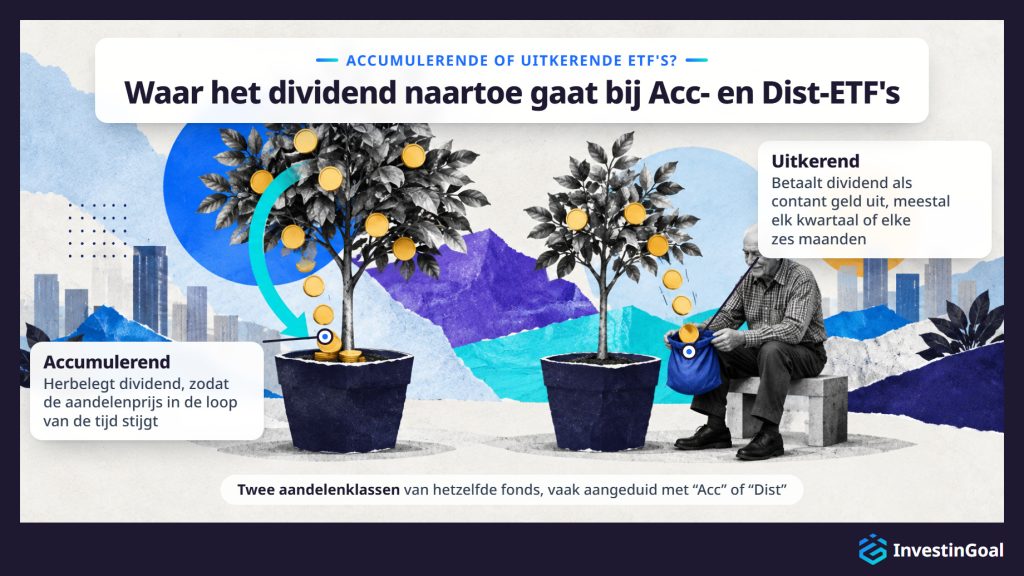
Een accumulerende ETF herbelegt dividend in het fonds, waardoor de aandelenprijs in de loop van de tijd stijgt, terwijl een uitkerende ETF dividend met regelmatige tussenpozen als contant geld aan de belegger uitbetaalt. Het verschil is het belangrijkst voor beleggers in de EU en het Verenigd Koninkrijk, die meestal kunnen kiezen tussen beide versies van hetzelfde fonds. De twee versies heten aandelenklassen (share classes), en hun belastingbehandeling hangt af van de rekening waarop ze worden gehouden.
Verder lezen
Het verschil verandert hoe je rendement samenstelt. Bij een accumulerende ETF herbelegt het fonds het dividend automatisch. Je ontvangt geen contante uitkeringen, maar de waarde van elk aandeel groeit in de loop van de tijd, omdat het fonds het dividend aan zijn bezit toevoegt. Dit is over het algemeen eenvoudiger als je gericht bent op groei op lange termijn, omdat je kleine dividenduitkeringen niet met de hand hoeft te herbeleggen.
Bij een uitkerende ETF betaalt het fonds het dividend uit op je beleggingsrekening, meestal elk kwartaal of elke zes maanden. Daarna beslis je of je dat dividend herbelegt of uitgeeft. Deze opzet past bij wie regelmatig inkomen uit zijn portefeuille wil.
De keuze tussen accumulerend en uitkerend is vooral zichtbaar bij UCITS-ETF's, de Europese fondsen die een gezamenlijk EU-regelboek volgen, waar de meeste grote fondsen beide aandelenklassen onder dezelfde fondsnaam aanbieden, vaak aangeduid met "Acc" of "Dist" in de naam van het fonds. Beleggers in de EU en het Verenigd Koninkrijk komen deze keuze tegen zodra ze een ETF op een Europese beurs kiezen. ETF's die in de VS genoteerd zijn keren bijna altijd dividend uit, dus voor Amerikaanse beleggers is de keuze minder belangrijk.
De belastingbehandeling van accumulerende en uitkerende ETF's verschilt per land en per type rekening.
Waarom zijn ETF's een goede belegging voor beginners?
ETF's zijn een goede belegging voor beginners omdat ze brede spreiding, lage jaarlijkse kosten en eenvoudig handelen combineren in één product dat noch kennis van aandelen kiezen noch een groot startkapitaal vraagt.
Spreiding komt met de eerste aankoop, want een ETF op de brede markt verdeelt je geld over honderden of duizenden bedrijven. Eén ETF doet dat meteen, of hij nu de S&P 500, de MSCI World of de FTSE 100 volgt. Dat neemt het risico weg dat de slechte prestaties van één bedrijf de portefeuille verwoesten, wat het grootste gevaar is van het kopen van losse aandelen.
Lage lopende kosten maken deze spreiding goedkoop. ETF's op brede indices rekenen meestal tussen 0,03% en 0,20% per jaar, dus een belegger met €10.000 in een goedkope ETF betaalt tussen €3 en €20 per jaar aan fondskosten. Actief beheerde fondsen rekenen daarentegen vaak 0,50% tot 1,50%. Volgens de SPIVA U.S. Scorecard van S&P Dow Jones Indices deed 79% van de actief beheerde Amerikaanse large-capfondsen het in 2025 slechter dan de S&P 500. Over de 15 jaar tot december 2024 had geen enkele categorie Amerikaanse aandelenfondsen een meerderheid van actieve beheerders die hun benchmark versloeg.
Eenvoud komt van het kopen van een ETF op dezelfde manier als een los aandeel. Je plaatst een order via een beleggingsplatform en de transactie wordt in seconden uitgevoerd. Je hoeft geen afzonderlijke bedrijven te onderzoeken, geen winstrapporten te lezen en de markt niet te timen.
Transparantie is ingebouwd, want ETF's publiceren elke dag hun volledige lijst met beleggingen. Je weet altijd precies wat je bezit.
Liquiditeit komt van de beurs, waar je ETF's kunt kopen en verkopen zolang de markt open is. Er is geen periode waarin je geld vastzit en er is geen vertraging bij het terugkopen.
Door deze voordelen zijn ETF's in de meeste ontwikkelde markten het standaard startpunt voor beginners. Ze nemen het risico op verlies niet weg, want de hele markt kan dalen.
Welk voordeel van ETF’s vind je het belangrijkst?
Kies een antwoord en zie hoe het zich verhoudt tot dat van andere lezers.
Hoeveel geld heb je minimaal nodig om in ETF's te beleggen?
Het minimale bedrag om in ETF's te beleggen is de prijs van één aandeel, van ongeveer €10 tot enkele honderden euro's afhankelijk van het fonds, en veel platforms bieden nu fractionele aandelen of automatische spaarplannen vanaf €1 of £25 per maand.
Verder lezen
In de VS laten de meeste online brokers beleggers fractionele aandelen van ETF's kopen, wat betekent dat je $5 of $10 kunt beleggen in een ETF met een volledige aandeelprijs van $400. Amerikaanse brokers vragen vaak $0 om een rekening te openen, en veel brokers rekenen geen commissie op ETF-transacties.
In de EU bieden Trade Republic en Scalable Capital ETF-spaarplannen vanaf €1 per maand. Beide zijn neobrokers, online brokers die vooral via een mobiele app werken. Een spaarplan belegt met vaste tussenpozen een vast bedrag in een gekozen ETF, zodat de belegger zijn aankopen niet hoeft te timen en niet eerst een bedrag hoeft bij elkaar te sparen.
In het Verenigd Koninkrijk bieden veel platforms regelmatig beleggen vanaf £25 per maand via een Stocks and Shares ISA of een gewone beleggingsrekening. De minimale storting om een rekening te openen verschilt per platform, maar ligt vaak tussen £0 en £100.
Fractionele aandelen, handel zonder commissie en automatische spaarplannen hebben de drempel om te beginnen in de VS, de EU en het Verenigd Koninkrijk teruggebracht tot een bedrag van één cijfer.
Hoeveel kost beleggen in ETF's?
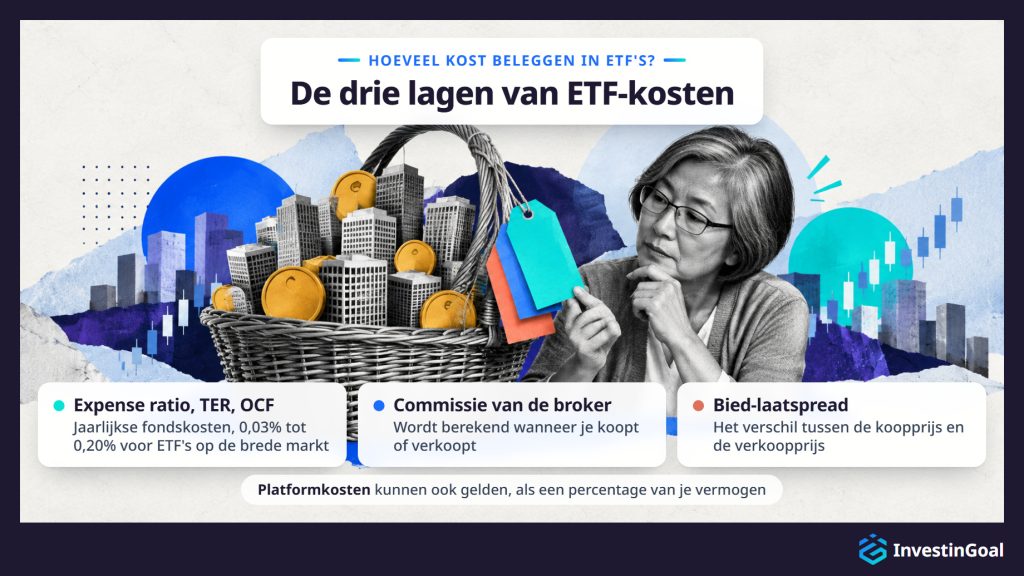
De kosten van beleggen in ETF's hebben drie lagen: de jaarlijkse lopende kosten van het fonds (meestal 0,03% tot 0,20% voor ETF's op de brede markt, oftewel €0,30 tot €2,00 per jaar voor elke €1.000 die je belegt), de commissie van de broker wanneer je koopt of verkoopt, en de bied-laatspread op het moment van de transactie. Dezelfde jaarlijkse kosten van het fonds heten expense ratio in de VS en TER (total expense ratio) of OCF (ongoing charges figure) in Europa en het Verenigd Koninkrijk. De drie namen betekenen dezelfde kosten.
De lopende kosten zijn de belangrijkste kosten om te begrijpen. Het fonds haalt ze automatisch van zijn vermogen af, dus je ziet nooit een aparte rekening. Ze verlagen het rendement van het fonds elk jaar met een klein bedrag. Een ETF met 0,07% lopende kosten kost €0,70 per jaar voor elke €1.000 die je belegt, terwijl een actief beheerd fonds dat 1,00% rekent €10,00 kost voor hetzelfde bedrag. Over tientallen jaren vergroot rente op rente dat verschil.
Commissies van de broker zijn de tweede laag. Sinds eind 2019, toen Charles Schwab, Fidelity en TD Ameritrade stopten met commissies op transacties in ETF's die in de VS genoteerd zijn, is handel zonder commissie de norm geworden bij de grote Amerikaanse online brokers. In Europa rekenen neobrokers vaak €0 tot €1 per transactie, terwijl traditionele banken €5 tot €15 kunnen rekenen. In het Verenigd Koninkrijk bieden platforms zoals Trading 212 en InvestEngine beleggen in ETF's zonder commissie, terwijl Hargreaves Lansdown £6,95 rekent per online transactie en Interactive Investor £3,99, en beide regelmatig maandelijks beleggen zonder transactiekosten bieden. Er kunnen ook platformkosten gelden, vooral in het Verenigd Koninkrijk, en dat is een percentage van het vermogen dat je op het platform hebt.
De bied-laatspread is de derde laag. Het is het verschil tussen de prijs waarvoor je een ETF kunt kopen en de prijs waarvoor je hem kunt verkopen op een bepaald moment. Voor grote, liquide ETF's die grote indices volgen is de spread meestal een paar cent per aandeel en heeft hij weinig invloed. Voor kleinere of minder liquide ETF's kan de spread groter zijn.
ETF's kosten veel minder dan actief beheerde fondsen. Lage lopende kosten, dalende commissies en kleine spreads maken ETF's tot een van de goedkoopste beleggingen voor particuliere beleggers. Samen met de platformkosten vormen deze drie lagen de ETF-kosten die een beginner betaalt, en de tabel hieronder vergelijkt ze in de VS, de EU en het Verenigd Koninkrijk.
| Kostenlaag | VS | EU | Verenigd Koninkrijk |
|---|---|---|---|
| Jaarlijkse fondskosten | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Commissie van de broker | $0 bij de meeste grote brokers (sinds 2019) | €0–€1 bij neobrokers; €5–€15 bij traditionele banken | £0 bij Trading 212, InvestEngine; £3,99–£6,95 bij andere |
| Platformkosten | Ongebruikelijk | Verschilt; sommige neobrokers rekenen niets | Gebruikelijk (percentage van het vermogen of vast jaarbedrag) |
| Bied-laatspread | Een paar cent per aandeel voor grote, liquide ETF's in alle rechtsgebieden; groter voor kleinere of minder liquide ETF's | ||
Hoe worden ETF's belast?
ETF's worden belast volgens het land waar de belegger woont en het type rekening waarop ze worden gehouden, en Nederland heeft geen rekening met belastingvoordeel die de belasting op ETF's verlaagt.
Verder lezen
In Nederland betalen ETF's als zodanig geen belasting over winst of dividend, want box 3 belast een fictief rendement van 6,00% over de waarde van de beleggingen tegen 36% in 2026, waarbij de eerste €59.357 vrijgesteld is, op dezelfde manier voor accumulerende en uitkerende ETF's. Het platform waarop de rekening staat doet er ook toe, want geen enkel platform houdt de belasting in, en de belegger geeft box 3 aan, ook bij een buitenlands platform. Dividend dat Amerikaanse bedrijven uitkeren aan ETF's die in Europa gevestigd zijn, draagt ook een bronbelasting (withholding tax), die de VS aan de bron inhoudt. Dit is deels de reden waarom veel Europese ETF's in Ierland gevestigd zijn, waar een gunstig belastingverdrag met de VS het tarief verlaagt.
Belastingregels veranderen van land tot land en in de loop van de tijd. Nederland heeft geen rekening met belastingvoordeel voor ETF's, dus dezelfde belastingregels gelden voor elke ETF-rekening.
Wat zijn de risico's van beleggen in ETF's?
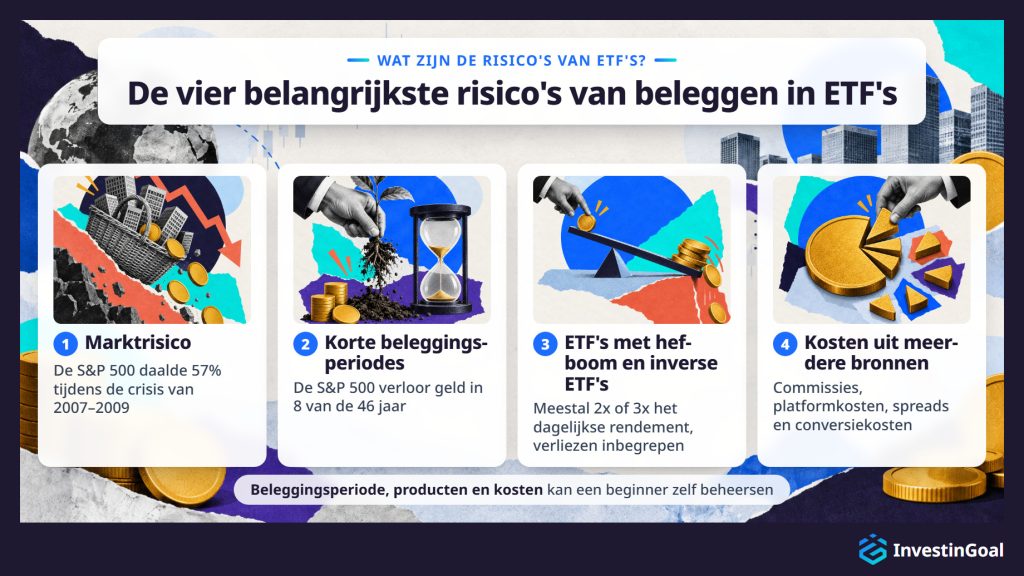
De belangrijkste risico's van beleggen in ETF's zijn marktrisico, korte beleggingsperiodes, ETF's met hefboom en inverse ETF's, en kosten uit meerdere bronnen. De hele index kan dalen, en dalingen van 30–50% van de brede markt zijn in het verleden voorgekomen. Een korte beleggingsperiode maakt verlies waarschijnlijker, ETF's met hefboom en inverse ETF's versterken verliezen en passen niet bij beginners, en kosten waar niemand op let kunnen een groot deel van het rendement opeten.
- Marktrisico is het meest fundamentele, want een ETF die de S&P 500 of de MSCI World volgt, daalt wanneer die markten dalen. Spreiding verkleint het effect van de daling van één bedrijf, maar beschermt niet tegen een daling van de hele markt. Tijdens de financiële crisis van 2007–2009 daalde de S&P 500 57% van de piek in oktober 2007 tot het dal in maart 2009, volgens gegevens van de Federal Reserve. Tijdens de coronacrash daalde de S&P 500 34% tussen 19 februari en 23 maart 2020, een daling die slechts 23 handelsdagen duurde.
- Korte beleggingsperiodes vergroten de kans op verlies. Van 1980 tot 2025 verloor de S&P 500 geld in 8 van de 46 kalenderjaren, inclusief dividend, ongeveer één jaar op de zes. Over langere perioden daalt de kans op verlies sterk, maar ze bereikt nooit nul. Anarkulova, Cederburg en O'Doherty onderzochten aandelenmarktgegevens uit 39 ontwikkelde landen tussen 1841 en 2019, in een artikel in het Journal of Financial Economics. Ze vonden dat een belegger zelfs over 30 jaar ongeveer 12% kans heeft op een negatief reëel rendement. Daarom zijn ETF's in wezen een belegging voor de lange termijn, en daarom moeten beginners geen geld beleggen dat ze op korte termijn nodig kunnen hebben.
- ETF's met hefboom en inverse ETF's zijn producten die beginners volledig moeten vermijden. ETF's met hefboom gebruiken derivaten om het dagelijkse rendement van een index te vermenigvuldigen, meestal met 2x of 3x, waardoor ook verliezen worden vermenigvuldigd. Inverse ETF's willen winst maken wanneer een index daalt, en verliezen waarde wanneer de index stijgt. Beide zijn instrumenten voor kortetermijnhandel, geen beleggingen voor de lange termijn, en omdat hun rendement elke dag opnieuw begint, kunnen ze geld verliezen, ook als de index een periode eindigt waar hij begon.
- Kosten uit meerdere bronnen lopen op. De lopende kosten van afzonderlijke ETF's zijn laag, maar de totale kosten van beleggen omvatten ook commissies van de broker, platformkosten, spreads en conversiekosten. Een belegger die deze lagen niet kent, kan meer van het rendement verliezen dan verwacht, vooral bij vaak kleine aankopen.
ETF's op brede indices die over lange perioden worden gehouden hebben in het verleden sterke rendementen opgeleverd, maar rendementen uit het verleden bieden geen garantie voor de toekomst. Een beginner kan drie van de vier ETF-risico's beheersen: de beleggingsperiode, de keuze van producten en de kosten.
Wist je voordat je dit onderdeel las dat een ETF op de brede markt bij een crash meer dan 50% kan verliezen?
Kies een antwoord en zie hoe het zich verhoudt tot dat van andere lezers.
Hoe beginnen beginners met beleggen in ETF's?
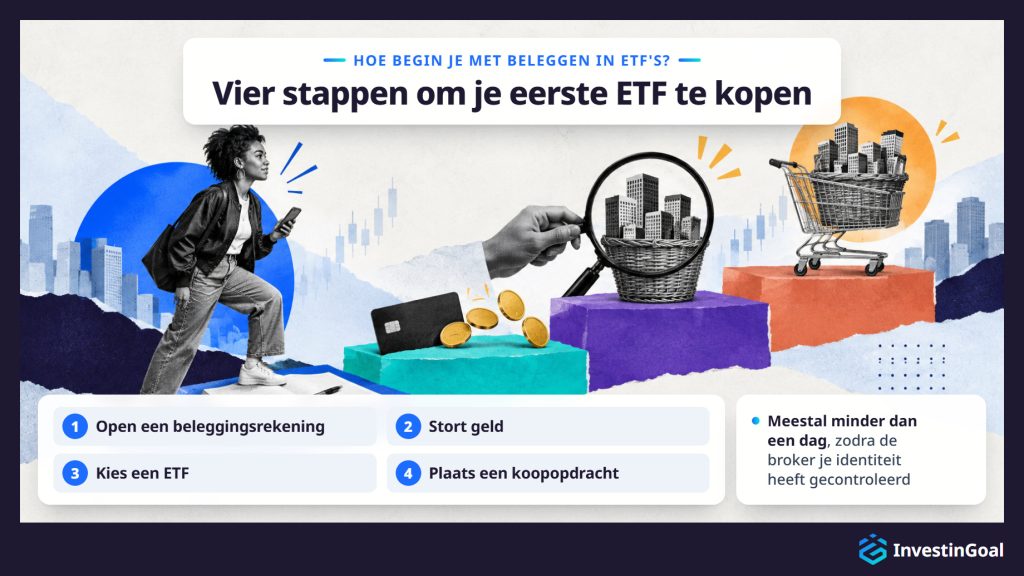
Beginners beginnen met beleggen in ETF's door een rekening te openen bij een gereguleerde broker, geld te storten, een ETF te kiezen en een koopopdracht te plaatsen, wat meestal minder dan een dag duurt zodra de broker hun identiteit heeft gecontroleerd.
- Open een beleggingsrekening. Kies een platform dat in Nederland of in een ander EU-land gereguleerd is en registreer je, wat betekent dat je identiteitsdocumenten opstuurt zodat het platform je rekening kan controleren, zoals de regels tegen witwassen vereisen. In Nederland is het type rekening een standaard beleggingsrekening, want Nederland heeft geen rekening met belastingvoordeel voor ETF's.
- Stort geld. Zodra de broker je rekening heeft gecontroleerd, maak je geld over van je bankrekening. De meeste platforms schrijven stortingen binnen één werkdag bij, en sommige bieden directe stortingen met een betaalpas of een directe bankoverschrijving.
- Kies een ETF. Zoek de ETF op de naam van het fonds, het tickersymbool of de ISIN-code, met de zoekfunctie die elk platform heeft. Als je nog niet hebt besloten welke ETF je koopt, neem die beslissing dan voordat je een order plaatst.
- Plaats een koopopdracht. Voer het aantal aandelen in, of het bedrag als het platform fractionele aandelen biedt, en kies een ordertype. Een marktorder koopt meteen tegen de huidige marktprijs. Een limietorder stelt een maximumprijs vast die je wilt betalen en wordt alleen uitgevoerd als de markt die prijs bereikt. Voor liquide ETF's op de brede markt is een marktorder tijdens normale handelsuren meestal genoeg.
Deze vier stappen zijn in elk land hetzelfde. Het type rekening, de regels en de platforms verschillen van land tot land, en ze bepalen hoe beginners in Nederland beginnen met beleggen in ETF's.
De eenvoudigste ETF-opzet vraagt twee beslissingen, één wereldwijd fonds op de brede markt en één platform. Daarna doet een automatische maandelijkse aankoop het werk, zonder herbalanceren en zonder wijzigingen in de verdeling.
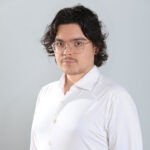
 Filippo UcchinoMedeoprichter, CEO en hoofdredacteur van InvestinGoal
Hoe beleggen beginners in ETF's in Nederland?
In Nederland beleggen beginners in ETF's door een rekening te openen bij een platform zoals Trade Republic, Scalable Capital of DEGIRO, en ze kopen UCITS-ETF's, vaak via automatische spaarplannen.
Verder lezen
De regels voor de verkoop van beleggingsproducten aan particuliere beleggers in de hele Europese Unie komen van MiFID II, de Markets in Financial Instruments Directive. MiFID II verplicht brokers om alle kosten bekend te maken voordat de klant belegt. Voordat de broker een complex product verkoopt, moet hij ook controleren of de klant de kennis heeft om het te begrijpen. In Nederland worden deze regels gehandhaafd door de Autoriteit Financiële Markten (AFM), en een platform met een vergunning in een ander EU-land kan onder het Europese paspoort ook beleggers in Nederland bedienen. Als een platform met een vergunning in Nederland failliet gaat, betaalt de Beleggerscompensatie, uitgevoerd door De Nederlandsche Bank (DNB), de klanten van het platform uit tot een vastgestelde grens. De klanten van een platform met een vergunning in een ander EU-land zijn gedekt door het compensatiestelsel van dat land.
ETF-spaarplannen zijn een kenmerkend onderdeel van de Europese markt. Ze laten beleggers terugkerende aankopen van een gekozen ETF instellen tegen een vast bedrag en een vaste frequentie (wekelijks, maandelijks of per kwartaal), en veel neobrokers bieden deze plannen zonder transactiekosten. Een spaarplan automatiseert het beleggen en neemt de noodzaak weg om aankopen te timen, wat het zeer geschikt maakt om regelmatig kleine bedragen te beleggen. In Nederland worden ETF-spaarplannen aangeboden door Saxo, Interactive Brokers, vanaf €10 per termijn, en Lightyear.
Beleggers in Nederland kopen UCITS-ETF's, die een gezamenlijk EU-kader volgen met normen voor spreiding, transparantie en bescherming van beleggers. iShares, Vanguard, Amundi, Xtrackers en de andere grote aanbieders bieden grote reeksen UCITS-ETF's aan, genoteerd op beurzen zoals Euronext, XETRA en Borsa Italiana. Nederland heeft geen rekening met belastingvoordeel voor ETF's, dus beleggers houden ETF's op een standaardrekening.
Kunnen Nederlandse beleggers Amerikaanse ETF's kopen?
Nee. Nederlandse particuliere beleggers kunnen geen ETF's kopen die in de VS genoteerd zijn, omdat een fonds dat aan hen wordt verkocht een kort standaarddocument nodig heeft dat ETF's die in de VS genoteerd zijn niet hebben. In de EU is dat het essentiële-informatiedocument (Key Information Document, KID) dat de PRIIPs-verordening vereist.
Populaire ETF's die in de VS genoteerd zijn, zijn dus niet beschikbaar voor particuliere beleggers in Nederland. Daartoe behoren VOO (Vanguard S&P 500), SPY (de SPDR S&P 500 ETF, beheerd door State Street Global Advisors) en VTI (Vanguard Total Stock Market), die Amerikaanse beleggingsgidsen vaak noemen.
UCITS-equivalenten van bijna elke grote Amerikaanse ETF zijn echter beschikbaar op Europese beurzen. Vanguard, iShares en andere aanbieders bieden UCITS-versies van hun populairste fondsen, die dezelfde indices volgen met vergelijkbare prestaties. Een UCITS S&P 500-ETF volgt bijvoorbeeld dezelfde index als VOO of SPY en levert bijna hetzelfde rendement, en het kleine verschil komt van volgmethoden en kosten.
Veel van deze UCITS-equivalenten zijn gevestigd in Ierland, dat een gunstig verdrag over bronbelasting met de VS heeft. De Ierse vestiging verlaagt de bronbelasting op dividend van Amerikaanse bedrijven van 30% naar 15%, waardoor UCITS-ETF's met Ierse vestiging de meest belastingefficiënte manier zijn voor beleggers in Nederland om Amerikaanse aandelen te bezitten.
Als een Amerikaanse gids een ETF aanbeveelt met zijn Amerikaanse ticker, zoek dan het UCITS-equivalent op je lokale beurs. De blootstelling van de belegging is dezelfde, en in sommige gevallen komt de UCITS-versie in zowel accumulerende als uitkerende aandelenklassen, een keuze die de versie die in de VS genoteerd is niet biedt.
Hoe kiezen beginners hun eerste ETF?
Beginners kiezen hun eerste ETF door te beginnen met een goedkope indexvolger op de brede markt en die te toetsen aan vijf criteria: de index die hij volgt, de jaarlijkse lopende kosten, de omvang en liquiditeit van het fonds, de replicatiemethode (fysiek of synthetisch), en of hij dividend accumuleert of uitkeert.
De breedte van de index is het eerste criterium, en een eerste ETF moet een brede, goed gespreide index volgen en geen smalle sector of thema. De drie meest gebruikelijke startpunten zijn de S&P 500 (de 500 grootste Amerikaanse bedrijven), de MSCI World (alleen ontwikkelde markten) en een wereldwijde index van ontwikkelde markten en opkomende markten, zoals de MSCI ACWI (All Country World Index) of de FTSE All-World. Hoe breder de index, hoe meer gespreid de belegging.
De lopende kosten zijn het tweede criterium, want van fondsen die dezelfde index volgen, levert het fonds met de lagere lopende kosten in de loop van de tijd een iets hoger nettorendement, als al het andere gelijk is. Voor ETF's op de brede markt zijn lopende kosten onder 0,20% de norm, en veel liggen onder 0,10%.
De omvang van het fonds is het derde criterium, en die beïnvloedt de liquiditeit en hoe lang een fonds bestaat. Grotere fondsen hebben meestal kleinere bied-laatspreads, een lager tracking difference en een lager risico op opheffing. Een fonds met meer dan €1 miljard aan beheerd vermogen is over het algemeen gevestigd. Fondsen onder €100 miljoen kunnen hogere handelskosten hebben en worden eerder opgeheven.
De replicatiemethode is het vierde criterium, en de meeste nieuwe beleggers moeten fysiek gerepliceerde ETF's verkiezen, waarbij het fonds de onderliggende effecten bezit, boven synthetische ETF's, die swapcontracten gebruiken. Fysieke replicatie is eenvoudiger te begrijpen en kent geen tegenpartijrisico uit swapcontracten.
Accumulerend of uitkerend is het vijfde criterium, en de keuze hangt af van je doelen en je belastingsituatie. Accumulerende ETF's zijn meestal eenvoudiger voor groei op lange termijn. Uitkerende ETF's passen bij wie regelmatig inkomen wil.
Samen toegepast beperken deze vijf criteria de keuze tot een korte lijst fondsen. De factsheet van elke ETF toont alle vijf, dus een beginner kan een ETF kiezen door een paar factsheets naast elkaar te vergelijken.
Hoe kies je het juiste platform om in ETF's te beleggen?
Je kiest het juiste platform om in ETF's te beleggen door vier punten te controleren: het aanbod aan ETF's, de totale kostenstructuur (transactiekosten, platformkosten en eventuele bewaarkosten), of het platform gereguleerd is in jouw land, en of het het rekeningtype biedt dat je nodig hebt, zoals een ETF-spaarplan.
Het aanbod aan ETF's is het eerste punt, want een platform is alleen nuttig als het de ETF's heeft die je wilt kopen. Sommige platforms bieden toegang tot duizenden ETF's op meerdere beurzen, terwijl andere een kleinere selectie bieden. Voor ETF's op brede indices hebben de meeste grote platforms een toereikende dekking, maar als je geïnteresseerd bent in specifieke thema- of regionale ETF's, controleer dan of het platform ze heeft voordat je een rekening opent.
De kostenstructuur is het tweede punt, en de totale kosten van een platform omvatten commissies per transactie, lopende platformkosten (een percentage van het vermogen of een vast maandelijks of jaarlijks bedrag), bewaarkosten en eventuele kosten voor valutaconversie wanneer je ETF's in een vreemde valuta koopt. Een platform zonder commissies maar met hoge jaarlijkse platformkosten kan na verloop van tijd meer kosten dan een platform met een kleine commissie per transactie en zonder platformkosten. De vergelijking moet kijken naar de totale kosten bij de handelsfrequentie en portefeuillegrootte die je verwacht.
Regulering is het derde punt, en het sluit elk platform uit dat er niet aan voldoet, wat de kosten of het aanbod ook zijn. In Nederland moet het platform voldoen aan MiFID II en een vergunning hebben van de AFM of van de toezichthouder van een ander EU-land, zoals BaFin in Duitsland of CySEC in Cyprus. Regulering verplicht het platform om het vermogen van klanten gescheiden te houden van zijn eigen geld en geeft je toegang tot een compensatiestelsel als het platform failliet gaat. Voor een platform met een vergunning in Nederland is dat stelsel de Beleggerscompensatie.
Het rekeningtype is het vierde punt. Beleggers in Nederland willen misschien een spaarplan voor automatisch terugkerend beleggen. Als het platform het rekeningtype dat je nodig hebt niet biedt, doen de andere drie punten er niet toe.
Samen toegepast beperken de vier punten de keuze tot twee of drie platforms. Een beginner kan die ETF-platforms dan naast elkaar vergelijken, op de website of in de ETF-apps die de meeste ervan bieden.
Is het mogelijk om ETF's te verhandelen in plaats van erin te beleggen?
Ja, beleggers kunnen ETF's verhandelen in plaats van erin te beleggen, op korte termijn of via CFD's, maar deze aanpak draagt veel meer risico en kosten dan beleggen op lange termijn en past niet bij beginners die hun eerste portefeuille opbouwen.
Verder lezen
ETF-trading in de zin van kortetermijnhandel betekent ETF's kopen en verkopen over dagen, weken of maanden om winst te maken met koersbewegingen, in plaats van ze jaren te houden om de groei op lange termijn van de index te pakken. Deze aanpak vraagt telkens opnieuw nauwkeurige timingbeslissingen. Brad Barber en Terrance Odean bekeken het onderzoek naar particuliere beleggers in het Handbook of the Economics of Finance, en ze vonden dat particuliere beleggers het slechter doen dan standaardbenchmarks zoals goedkope indexfondsen, waarbij de meest frequente handelaren het laagste nettorendement behalen.
Handel in CFD's (contract for difference) op ETF's laat beleggers speculeren op ETF-prijzen met hefboom, wat betekent dat ze een grotere positie beheersen dan hun kapitaal normaal zou toestaan. Hefboom versterkt zowel winsten als verliezen, en het is mogelijk meer te verliezen dan de oorspronkelijke inleg. CFD's zijn niet beschikbaar voor particuliere beleggers in de VS, maar ze zijn beschikbaar in het Verenigd Koninkrijk en de EU onder strenge regels, waaronder hefboomlimieten en bescherming tegen negatief saldo die de FCA in het Verenigd Koninkrijk en nationale toezichthouders in de EU hebben vastgesteld.
Beleggen in ETF's op lange termijn is een strategie die gebouwd is op spreiding, rente op rente en lage kosten. Kortetermijnhandel is een andere activiteit, met een ander risicoprofiel, hogere kosten en een veel lagere kans op succes voor onervaren deelnemers. Tijdshorizon, kosten en risicotolerantie zijn wat traden van beleggen scheidt.
